
Golden Butterfly portfolio: come replicarlo con 5 ETF e quanto ha reso

Indice
Il golden butterfly portfolio è un portafoglio lazy pensato per crescere quasi come l'azionario globale ma scendere molto meno nelle crisi. Il suo autore lo ha progettato per ottenere il rendimento reale del mercato azionario con il 60% di volatilità in meno.
È una via di mezzo tra due classici della gestione passiva: il portafoglio Bogleheads e il portafoglio permanente di Harry Browne, da cui prende quattro dei cinque mattoni.
Puoi montare i cinque blocchi in un portafoglio virtuale, seguirli con prezzi reali e vedere come si comporta la struttura prima di comprare nulla.
Qui trovi la sua asset allocation esatta, i cinque ETF UCITS per replicarla dall'Italia, quanto ha reso davvero dal 1970 e l'unica manutenzione che richiede.
Che cos'è il Golden Butterfly portfolio di Tyler
Il Golden Butterfly portfolio è un lazy portfolio composto da cinque blocchi di attivi uguali, il 20% del capitale ciascuno. Ogni blocco copre uno dei quattro scenari economici — prosperità, recessione, inflazione, deflazione — con un'inclinazione in più verso la crescita.
L'ha teorizzato Tyler, ingegnere meccanico e fondatore del portale Portfolio Charts, nell'articolo Catching a Golden Butterfly pubblicato il 22 settembre 2015. È una versione modificata del portafoglio permanente di Harry Browne, con cui condivide quattro asset su cinque.
Il nome descrive la struttura reale: un'ala è fatta di azioni, l'altra di obbligazioni e l'oro è il corpo che tiene unite le due ali. Ogni ala ha due segmenti, uno difensivo e uno più aggressivo.
La differenza rispetto al portafoglio permanente è una sola, e sta nell'ala azionaria: il blocco di azioni small cap value, che inclina il portafoglio verso gli scenari di crescita. Tyler attribuisce quella scelta all'influenza di Larry Swedroe.
L'asset allocation del Golden Butterfly: cinque blocchi da 20%
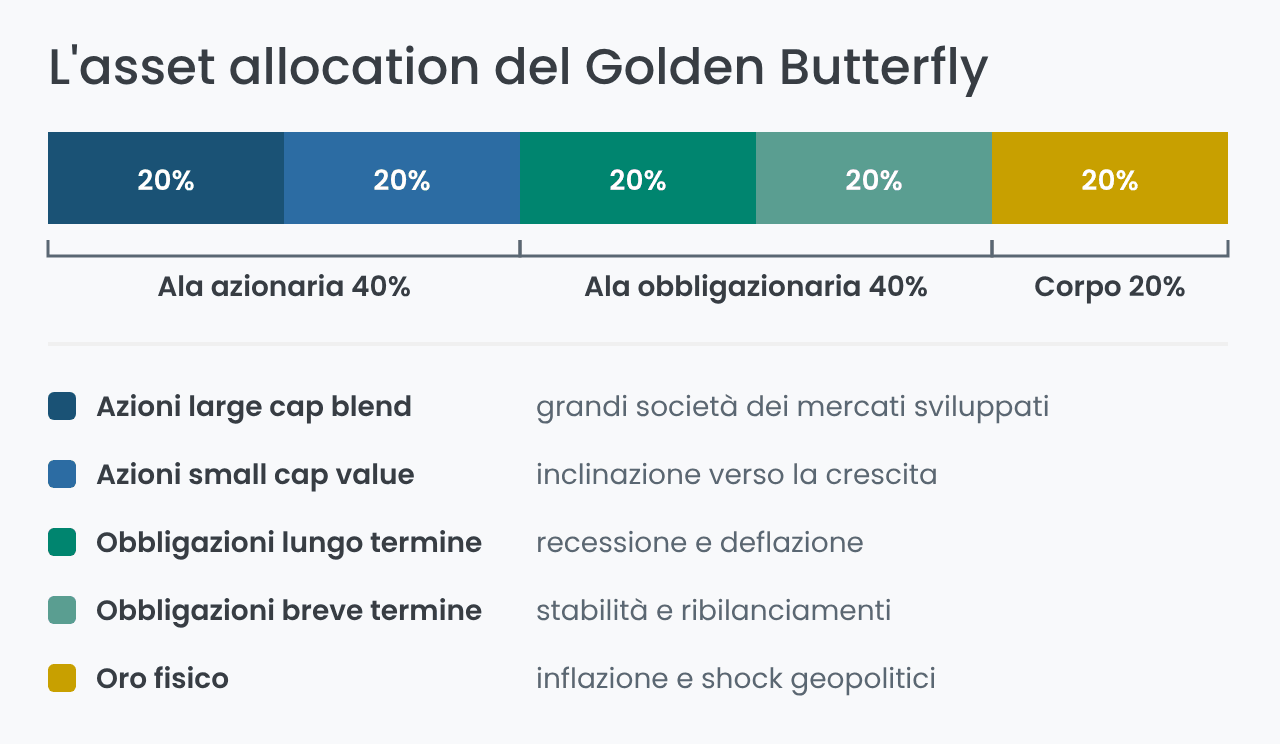
Le cinque classi di attivo, nella formulazione originale dell'autore:
- 🔝 20% azioni large cap blend — le grandi società dei mercati sviluppati, senza inclinazioni di stile: è il motore del portafoglio negli scenari di prosperità.
- 📈 20% azioni small cap value — piccole società che quotano a multipli bassi, il blocco che inclina il portafoglio verso la crescita e che aggiunge rendimento atteso in cambio di più volatilità.
- 📜 20% obbligazioni governative a lungo termine — la copertura contro recessione economica e deflazione: quando le banche centrali tagliano i tassi, il loro prezzo sale.
- 💵 20% obbligazioni governative a breve termine o liquidità — il cuscinetto che stabilizza il portafoglio e finanzia i ribilanciamenti.
- 🥇 20% oro fisico — la protezione contro inflazione, shock valutari e crisi geopolitiche.
Il punto non è quale blocco vincerà, ma il fatto che i cinque non si muovono insieme. Chi vuole capire la logica prima dei prodotti trova il quadro completo nella guida su come creare un portafoglio di investimento.
Perché quattro dei cinque blocchi spaventano gli investitori
Preso singolarmente, ogni blocco ha una cattiva reputazione. L'oro non paga cedole né dividendi, i Treasury a lunga scadenza sono ipersensibili ai rialzi dei tassi, le small cap sono volatili e le obbligazioni brevi rendono poco.
Messi insieme funzionano proprio perché non si muovono all'unisono. È il rovescio della logica del portafoglio azionario puro: qui si accetta che una parte del capitale renda poco per anni, in cambio di un portafoglio che non crolla quando crolla la borsa.
Come costruire il Golden Butterfly portfolio con 5 ETF
La versione originale usa fondi statunitensi. Un investitore italiano può replicarla con cinque ETF UCITS, uno per blocco. Partiamo da un investimento di 10.000€: 2.000 euro per ciascun blocco.
Con pesi uguali il TER medio del paniere è dello 0,16% annuo: su 10.000 euro sono circa 16 euro all'anno di costi di gestione, a cui si aggiungono le commissioni di acquisto del broker.
20% azioni large cap: un solo ETF sui mercati sviluppati
La formulazione originale parla di large cap blend, cioè l'intero segmento delle grandi società senza inclinazioni di stile. Scegliere a mano quattro o cinque titoli non è la stessa cosa: reintroduce il rischio specifico che il portafoglio elimina.
L'iShares Core MSCI World replica fisicamente l'indice MSCI World e detiene 1.278 titoli dei mercati sviluppati. È ad accumulazione: reinveste i dividendi e rinvia la tassazione al momento della vendita.
| Caratteristiche dell'ETF | Dettaglio |
|---|---|
| 🏷️ Nome del fondo | iShares Core MSCI World UCITS ETF (Acc) (IE00B4L5Y983) |
| 📊 Titoli in portafoglio | 1.278 |
| 💰 Distribuzione (dividendo) | No, è ad accumulazione |
| 💸 TER | 0,20% |
| 📈 Rendimento 2025 | +21,2% |
20% azioni small cap value: il blocco più difficile da replicare in Europa
È il blocco che distingue il Golden Butterfly dal portafoglio permanente, e anche il più scomodo: non esiste un ETF UCITS globale small cap value. Le opzioni disponibili si dividono per area geografica.
Chi preferisce un unico strumento globale ripiega spesso sull'iShares MSCI World Small Cap (IE00BF4RFH31, TER 0,35%, 3.551 titoli), che però è un small cap blend e rinuncia al fattore value.
È un compromesso, non un equivalente: chi vuole mantenere il fattore trova le alternative tra i migliori ETF value e le azioni di piccole imprese quotate a multipli bassi.
| Caratteristiche dell'ETF | Dettaglio |
|---|---|
| 🏷️ Nome del fondo | SPDR MSCI Europe Small Cap Value Weighted UCITS ETF (IE00BSPLC298) |
| 📊 Indice replicato | MSCI Europe Small Cap Value Weighted |
| 💰 Distribuzione (dividendo) | No, è ad accumulazione |
| 💸 TER | 0,30% |
| 📈 Patrimonio gestito | 790 milioni di euro |
20% obbligazioni governative a lungo termine
Il terzo blocco sono obbligazioni sovrane a lungo termine con scadenze oltre i 20 anni, emesse da governi di massima qualità creditizia. Il loro prezzo sale molto quando i tassi scendono, e questo le rende l'ala difensiva contro recessione e deflazione.
L'iShares USD Treasury Bond 20+yr replica fisicamente l'indice ICE U.S. Treasury 20+ Year Bond, detiene 40 titoli del Tesoro statunitense e distribuisce le cedole due volte l'anno. Il TER dello 0,07% è tra i più bassi del mercato UCITS.
Va detto che è anche il blocco più fragile del portafoglio: nel 2022 ha perso il 31,3% in un anno mentre la Federal Reserve alzava i tassi. Un investitore in euro aggiunge poi il rischio di cambio sul dollaro, che la versione con copertura valutaria elimina al prezzo di un TER più alto.
| Caratteristiche dell'ETF | Dettaglio |
|---|---|
| 🏷️ Nome del fondo | iShares USD Treasury Bond 20+yr UCITS ETF USD (dist) (IE00BSKRJZ44) |
| 📊 Titoli in portafoglio | 40 |
| 💰 Distribuzione (dividendo) | Sì, semestrale |
| 💸 TER | 0,07% |
| 📈 Rendimento 2025 | +4,4% |
20% obbligazioni a breve termine o liquidità remunerata
Questo blocco non serve a rendere: serve a non perdere e a finanziare i ribilanciamenti senza liquidare gli asset in perdita. Nella versione originale sono titoli di Stato a breve scadenza, l'equivalente della liquidità con un minimo di rendimento.
L'iShares € Govt Bond 1-3yr investe in titoli di Stato dell'area euro con duration di 1,62 anni, elimina il rischio di cambio e ha un TER dello 0,10%. Nel 2022, l'anno peggiore per il reddito fisso, si è fermato a −4,3%.
Le alternative sono due. Chi usa un intermediario con conto corrente integrato può tenere questo blocco in liquidità e spostarlo su strumenti monetari in poche ore, senza attendere bonifici tra conti diversi. È il vantaggio operativo che conta quando arriva il momento di ribilanciare.
Ecco la scheda del broker, con conto corrente e conto titoli sulla stessa piattaforma.
| Caratteristiche dell'ETF | Dettaglio |
|---|---|
| 🏷️ Nome del fondo | iShares € Govt Bond 1-3yr UCITS ETF (IE00B14X4Q57) |
| 📊 Duration effettiva | 1,62 anni |
| 💰 Distribuzione (dividendo) | Sì, semestrale |
| 💸 TER | 0,10% |
| 📈 Rendimento 2022 | −4,3% |
20% oro fisico, non società minerarie
Il quinto blocco è oro fisico, non azioni di società minerarie. La distinzione non è formale: un ETF di miniere è un investimento azionario, amplifica i movimenti del metallo e resta correlato alla borsa proprio quando servirebbe scorrelazione.
Per il ruolo difensivo servono gli ETC sull'oro a replica fisica, garantiti da lingotti in caveau, che rientrano nella famiglia degli ETC per investire in materie prime. L'iShares Physical Gold ETC gestisce oltre 41 miliardi di dollari con un TER dello 0,12%.
Resta valida anche la strada dell'investimento in oro fisico in lingotti o monete, meno liquida e con costi di custodia.
Il blocco ha lavorato molto negli ultimi anni: +137% nel triennio 2023-2025, con l'oro sopra i 4.600 dollari l'oncia ad agosto 2026. La previsione dell'oro a 10 anni resta orientata al rialzo, con l'avvertenza che nessuna proiezione su quell'orizzonte è affidabile.
| Caratteristiche dell'ETC | Dettaglio |
|---|---|
| 🏷️ Nome del prodotto | iShares Physical Gold ETC (IE00B4ND3602) |
| 📊 Replica | Fisica, con lingotti allocati |
| 💰 Distribuzione (dividendo) | No, nessun provento distribuito |
| 💸 TER | 0,12% |
| 📈 Rendimento 2023-2025 | +137% |
Quanto ha reso il Golden Butterfly portfolio
I numeri più affidabili sono quelli che l'autore pubblica su Portfolio Charts, calcolati al netto dell'inflazione e nella valuta di ciascun Paese sul periodo 1970-2025. È una differenza sostanziale rispetto ai backtest in dollari nominali che circolano online.
Nell'articolo del 2015 Tyler riassumeva così il risultato: rendimento reale composto quasi identico a quello del mercato azionario totale, peggior anno singolo a −11% e drawdown più lungo di due soli anni.
I numeri dal punto di vista di un investitore italiano
Per un investitore italiano il conto cambia, e va guardato prima di replicare la strategia. Dal 1970 al 2025 il Golden Butterfly ha reso in media il 6,1% reale all'anno contro il 6,3% di un investitore statunitense, ma con una volatilità sensibilmente più alta.
| Metrica (1970-2025) | Investitore italiano | Investitore USA |
|---|---|---|
| Rendimento reale medio annuo | 6,1% | 6,3% |
| Volatilità | 9,9% | 8,3% |
| Drawdown reale più profondo | −21% | −18% |
| Durata del drawdown più lungo | 6 anni | 5 anni |
| Tasso di prelievo sicuro (30 anni) | 5,8% | 6,0% |
La lettura è questa: stesso rendimento, ma un drawdown più profondo di tre punti. Il costo di inflazione e cambio si paga soprattutto sulla volatilità e sul drawdown, mentre sul rendimento la differenza è di due decimi di punto: poco in un anno, non trascurabile su cinquant'anni.
Golden Butterfly, All Weather e 60/40 a confronto
Portfolio Charts classifica ventuno portafogli modello con un punteggio ponderato che combina rendimento composto, tasso di prelievo sicuro, deviazione standard, drawdown massimo e sensibilità alla data di partenza. Il Golden Butterfly è primo in classifica.
| Portafoglio | Posizione (punteggio ponderato) |
|---|---|
| Golden Butterfly | 1° — 89,3 |
| Permanent Portfolio | 4° — 74,3 |
| All Seasons Portfolio | 6° — 59,3 |
| Classic 60/40 | 19° — 18,6 |
Rispetto all'All Weather di Ray Dalio, che nella versione lazy si chiama All Seasons, il Golden Butterfly pesa il 40% sull'azionario invece del 30%. È la ragione del rendimento superiore e anche della volatilità un po' più alta.
Il confronto va letto per quello che è: una classifica aggiustata per il rischio, non per il rendimento assoluto. Un portafoglio interamente azionario ha reso di più in valore assoluto, ma con drawdown che pochi investitori tollerano per cinquant'anni.
Il 2022, il vero stress test del portafoglio
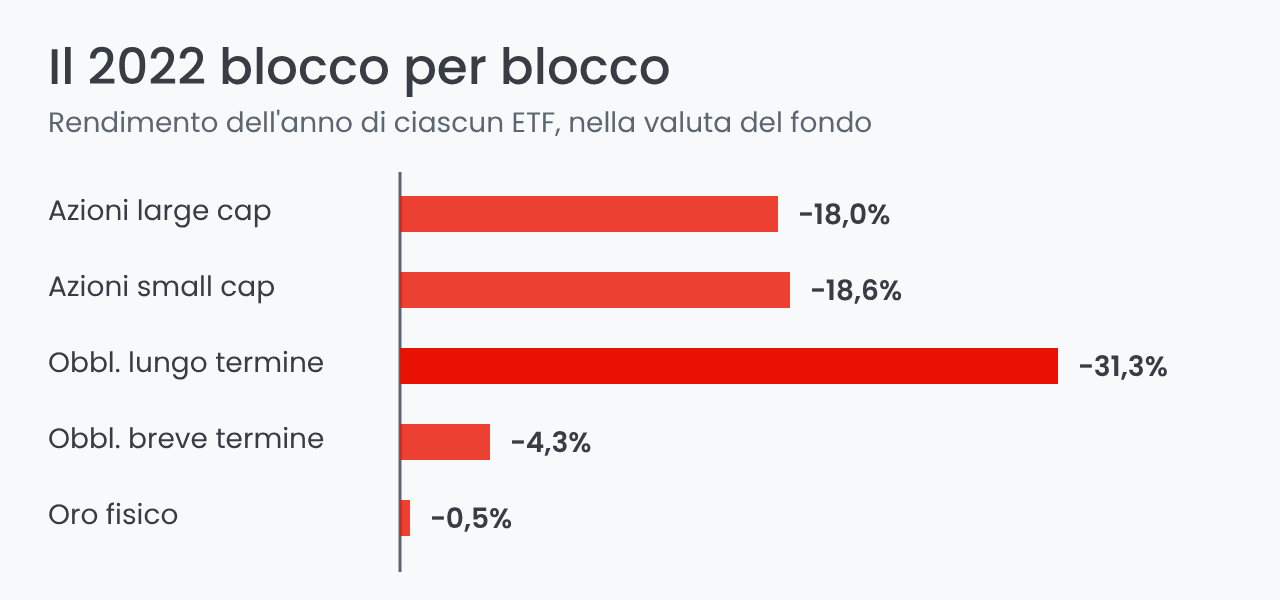
Il 2022 è l'anno che ha messo alla prova qualsiasi portafoglio bilanciato, perché azioni e obbligazioni sono scese insieme. Guardare i cinque blocchi uno per uno spiega meglio di qualsiasi teoria come funziona la struttura.
Le due ali hanno ceduto entrambe: le azioni intorno al 18%, i Treasury lunghi il 31,3%. A tenere il portafoglio sono stati i due blocchi più noiosi, le obbligazioni brevi a −4,3% e l'oro fisico a −0,5%.
È lo scenario che il Golden Butterfly non copre bene — inflazione e rialzo dei tassi simultanei — e proprio per questo è utile conoscerlo. Il portafoglio limita le perdite, non le azzera.
Il ribilanciamento: l'unica manutenzione che il portafoglio richiede
Un lazy portfolio non è un portafoglio che si abbandona. I pesi si sfasano da soli: se l'oro sale del 60% e i Treasury scendono, l'oro può arrivare al 28% e le obbligazioni lunghe al 14%. Riportare tutto al 20% una volta all'anno è tutto il lavoro richiesto.
La difficoltà è psicologica, non tecnica. Ribilanciare significa vendere il blocco che è andato meglio per comprare quello che è andato peggio, ed è esattamente ciò che la maggior parte degli investitori non riesce a fare.
Il blocco di obbligazioni brevi serve anche a questo. In un conto in regime amministrato ogni vendita in guadagno genera imposta immediata, quindi ribilanciare con nuovi versamenti riduce l'attrito fiscale: chi investe con un PAC lo fa in modo naturale, versamento dopo versamento.
Pro e contro del Golden Butterfly portfolio
Cosa funziona:
- Drawdown contenuti: 18% reale nel caso peggiore dal 1970 per un investitore USA, 21% per un investitore italiano.
- Nessuna previsione richiesta: il portafoglio non ha bisogno di indovinare lo scenario macro, perché li copre tutti.
- Costi minimi: 0,16% di TER medio e un solo ribilanciamento all'anno.
- Semplicità operativa: cinque strumenti con cinque pesi identici, senza calcoli di allocazione.
Cosa non funziona:
- Il 20% in oro è molto: in fasi di crescita prolungata con inflazione bassa quel blocco frena il rendimento.
- Sottoperforma nei mercati rialzisti: quando la borsa corre, un portafoglio più azionario rende sensibilmente di più.
- Lo small cap value non è replicabile a livello globale: in ambito UCITS bisogna scegliere tra Europa e Stati Uniti, o rinunciare al fattore.
- Rischio di cambio: i Treasury lunghi e l'oro sono denominati in dollari, e per un investitore in euro è un rischio in più.
- Nessuna personalizzazione: è un modello standard, non tiene conto di orizzonte temporale né di obiettivi individuali.
Come viene tassato il Golden Butterfly portfolio in Italia
È la parte che i backtest in dollari non mostrano. In Italia i proventi degli ETF UCITS armonizzati scontano un'imposta sostitutiva del 26%; sui titoli di Stato di Paesi in white list l'aliquota è del 12,5%, e agli ETF che li detengono si applica un meccanismo di esenzione parziale.
La distinzione pesa su due blocchi. I proventi degli ETF sono redditi di capitale: non si possono abbattere con minusvalenze pregresse. Le plusvalenze dell'ETC sull'oro, invece, sono redditi diversi e si compensano con le minusvalenze accumulate entro il quarto anno successivo. In un portafoglio a cinque blocchi ribilanciato ogni anno l'asimmetria conta: le perdite realizzate sui blocchi obbligazionari possono coprire i guadagni dell'oro, ma non quelli degli ETF azionari.
Sull'oro il trattamento cambia con lo strumento, e vale la pena verificare come viene tassato l'oro fisico rispetto a un ETC. Su un blocco che pesa il 20% del portafoglio l'attrito fiscale non è un dettaglio.
Un ultimo punto operativo: con un intermediario italiano in regime amministrato il sostituto d'imposta calcola e versa le imposte, mentre con un broker estero in regime dichiarativo dichiarazione e monitoraggio restano a carico dell'investitore.
Dove costruire il Golden Butterfly portfolio
Il Golden Butterfly non dipende da un broker specifico. Serve accesso a ETF azionari, obbligazionari e a un ETC sull'oro sulla stessa piattaforma, per non moltiplicare i conti e i costi fissi.
Quello che fa la differenza non è il nome dell'intermediario, ma quattro cose concrete:
- La varietà degli asset disponibili (ETF azionari, obbligazionari, ETC sull'oro, strumenti monetari).
- La struttura dei costi e delle commissioni, che su un portafoglio da ribilanciare ogni anno incide nel lungo periodo.
- Gli strumenti operativi come screener, piani di accumulo e conti remunerati per la parte più difensiva.
- La solidità e la regolamentazione della piattaforma: un intermediario autorizzato in Italia opera sotto vigilanza CONSOB e Banca d'Italia e, se agisce da sostituto d'imposta, semplifica la fiscalità.
Sui quattro criteri qui sopra, il confronto tra due intermediari italiani:


Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Regolamento
Commissione Nazionale per le Società e la Borsa (CONSOB)
Commissione Nazionale per le Società e la Borsa (CONSOB)
In sintesi, il Golden Butterfly portfolio è una delle asset allocation con il miglior rapporto rischio/rendimento mai testate: cinque blocchi uguali, un ribilanciamento all'anno e 6,1% reale medio annuo per un investitore italiano dal 1970 al 2025.
Resta però un modello, non una soluzione personale. Prima di replicarlo conviene verificare che il 20% in oro e il rischio di cambio sui Treasury siano compatibili con il tuo orizzonte temporale: la coerenza con il tuo profilo decide se funziona.
Domande frequenti sul Golden Butterfly portfolio
Disclaimer:
I CFD sono strumenti complessi e presentano un rischio significativo di perdere denaro rapidamente a causa della leva finanziaria. 71% dei conti di investitori al dettaglio perde denaro a causa delle negoziazioni in CFD con questo fornitore. Valuti se comprende il funzionamento dei CFD e se può permettersi di correre questo alto rischio di perdere il Suo denaro.