
Migliori fondi comuni di investimento: come sceglierli nel 2026


22 SET, 2026
Indice
Investire in fondi comuni di investimento è uno dei modi più efficaci per diversificare il portafoglio, ma la scelta del fondo giusto dipende dalla sua funzione, non dal rendimento dell'ultimo anno. Questa guida presenta le categorie di fondi più rilevanti per ogni obiettivo, i criteri per valutarle e gli errori più comuni da evitare prima di investire.
In breve, ecco a quale obiettivo risponde ogni grande categoria di fondi:
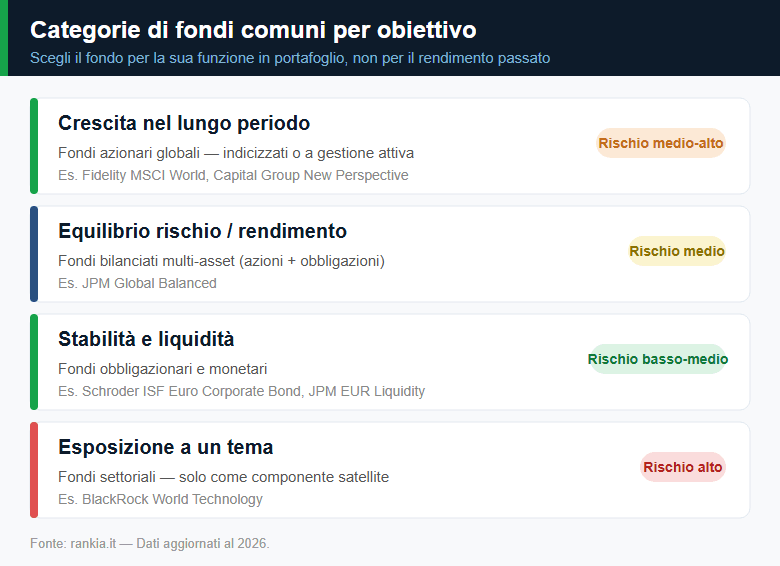
- Crescita nel lungo periodo: fondi azionari globali, indicizzati o a gestione attiva.
- Equilibrio tra rischio e rendimento: fondi bilanciati multi-asset.
- Stabilità e liquidità: fondi obbligazionari e monetari.
- Esposizione a un tema: fondi settoriali, solo come componente satellite.
Nelle sezioni che seguono trovi la tabella di sintesi delle categorie, l'analisi di ciascuna, i cinque criteri con cui valutare un fondo e il confronto tra gestione attiva, fondi indicizzati ed ETF.
Prima di aggiungere un altro fondo, controlla cosa hai già in portafoglio. Con MyPortfolio Rankia puoi analizzare asset allocation, concentrazione geografica e settoriale e capire se nuovi fondi stanno davvero aumentando la diversificazione.
Migliori fondi comuni di investimento: la tabella di sintesi
Prima di entrare nei dettagli, questa tabella offre una panoramica rapida di alcuni fondi molto diffusi tra gli investitori internazionali. Non è una classifica assoluta, ma una selezione orientativa che copre diverse strategie: dalla crescita azionaria alla gestione bilanciata fino alle soluzioni più difensive.
| Categoria | Fondo | Per chi è adatto | Rischio |
|---|---|---|---|
| Azionario globale indicizzato | Fidelity MSCI World Index Fund | Chi vuole seguire a basso costo i mercati azionari sviluppati | Medio-alto |
| Azionario globale attivo | Capital Group New Perspective Fund | Chi cerca una gestione attiva globale | Medio-alto |
| Azionario settoriale | BGF World Technology Fund | Orizzonte lungo e alta tolleranza al rischio | Alto |
| Bilanciato globale | JPM Global Balanced Fund | Portafogli equilibrati tra crescita e stabilità | Medio |
| Obbligazionario globale | PIMCO GIS Income Fund | Chi cerca reddito dal reddito fisso | Medio |
| Obbligazionario corporate euro | Schroder ISF Euro Corporate Bond | Chi privilegia la stabilità | Medio-basso |
| Monetario | JPM EUR Liquidity | Gestione della liquidità di breve periodo | Basso |
Quali fondi comuni di investimento valutare
Quando si cercano i migliori fondi comuni di investimento, l'errore più comune è partire dal nome del fondo invece che dalla sua funzione in portafoglio. La domanda utile non è “qual è il fondo migliore?”, ma di cosa ha bisogno davvero il mio portafoglio?
Per capirlo serve sapere come funziona un fondo d'investimento: è uno strumento che svolge un ruolo preciso — crescita del capitale, stabilità, reddito o esposizione a un tema. In pratica i fondi comuni si dividono in tre grandi categorie operative:
- fondi per crescita del capitale;
- fondi per equilibrio tra rendimento e rischio;
- fondi per stabilità o gestione della liquidità.
Fondi azionari globali per la crescita nel lungo periodo
Il punto di partenza più razionale resta un fondo azionario globale: consente di investire in centinaia di aziende distribuite tra Stati Uniti, Europa e altri mercati sviluppati, riducendo il rischio di concentrare tutto su un singolo Paese o settore.
Un esempio è il Fidelity MSCI World Index Fund, che replica i principali mercati azionari sviluppati a costi contenuti. Chi preferisce una gestione attiva può valutare il Capital Group New Perspective Fund, dove il risultato dipende dalla capacità del gestore di selezionare le aziende giuste.
Fondi bilanciati per un portafoglio più equilibrato
Non tutti gli investitori sono disposti a sopportare la volatilità tipica dei fondi azionari. I fondi bilanciati sono la soluzione intermedia, perché combinano azioni e obbligazioni nello stesso portafoglio.
Il JPM Global Balanced Fund punta alla crescita nel tempo con una volatilità più contenuta rispetto a un fondo azionario puro, e il gestore adatta l'allocazione alle condizioni di mercato. È la scelta tipica di chi non vuole gestire in proprio l'asset allocation.
Fondi obbligazionari e monetari per stabilità e liquidità
Quando l'obiettivo è ridurre il rischio o gestire la parte più prudente del patrimonio, entrano in gioco i fondi obbligazionari e monetari.
Lo Schroder ISF Euro Corporate Bond investe in obbligazioni societarie europee investment grade e funziona come componente difensiva del portafoglio. I fondi monetari come JPM EUR Liquidity puntano invece alla conservazione del capitale con volatilità minima: utili come parcheggio temporaneo della liquidità, ma non sono depositi bancari e il capitale non è garantito.
Quando ha senso aggiungere un fondo tematico
I fondi tematici — tecnologia, intelligenza artificiale, transizione energetica o salute — raccontano storie di crescita molto forti, ed è proprio questo il rischio: la popolarità porta a comprarli quando il tema è già affollato e le valutazioni sono elevate.
Il BGF World Technology Fund di BlackRock è l'esempio più noto. Inseriti con moderazione questi prodotti aggiungono esposizione a settori innovativi, ma un portafoglio costruito solo su fondi tematici diventa concentrato e volatile: vanno trattati come satelliti, non come base.
Come selezionare i migliori fondi comuni di investimento
Il primo passo è non fermarsi alla performance dell'ultimo anno. È il criterio più usato dagli investitori meno esperti e uno dei meno affidabili: un fondo può guidare le classifiche annuali solo perché ha beneficiato di un contesto favorevole, magari trainato da un singolo settore.
Un buon fondo non si riconosce da quanto ha reso, ma da come ha costruito quel rendimento. Cinque aspetti concentrano quasi tutta l'informazione utile.
- Coerenza della strategia: il fondo segue una linea chiara nel tempo o cambia direzione a ogni fase di mercato?
- Qualità del rendimento: la performance è stata ottenuta con un rischio ragionevole — misurabile con l'indice di Sharpe — o con oscillazioni eccessive?
- Orizzonte di analisi: guardare 3, 5 o 10 anni è molto più utile che soffermarsi sugli ultimi 12 mesi.
- Costi reali: il TER non è un dettaglio tecnico, ma una variabile che incide direttamente sul rendimento netto.
- Stabilità della gestione: conta anche il team che gestisce il fondo, non solo il nome del prodotto.
Analizzare un fondo su più anni permette di vedere come si è comportato in fasi molto diverse: mercati in rialzo, correzioni, shock sui tassi, rotazioni settoriali. È lì che emerge la differenza tra un fondo costruito bene e uno che ha semplicemente attraversato un periodo fortunato. Lo stesso criterio vale quando si vuole creare un portafoglio di investimento coerente nel tempo.
Vale infine la pena guardare le principali società di gestione di fondi e il team che le compone: un cambio di gestore può modificare stile, livello di rischio e composizione del portafoglio più di quanto sembri.
e vuoi confrontare fondi comuni e SICAV all'interno dello stesso intermediario, Fineco mette a disposizione entrambe le tipologie e consente anche di impostare PAC su fondi. Prima della sottoscrizione verifica sempre KID, classe disponibile e costi specifici del prodotto.
Quanto incidono i costi (TER) sui rendimenti dei fondi
Tra tutti i criteri, i costi sono quello che pesa di più sul risultato finale, perché si pagano ogni anno a prescindere dalla performance. Una delle voci principali sono i costi correnti annui indicati nel KID. Vanno però controllati anche eventuali costi di ingresso o uscita, commissioni di performance e costi di transazione, perché il solo TER o ongoing charge non rappresenta sempre il costo totale sostenuto dall'investitore.
L'effetto si vede sul lungo periodo. Su un capitale di 10.000 € con un rendimento lordo ipotetico del 6% annuo, un fondo con TER dello 0,20% e uno con TER dell'1,50% partono uguali, ma dopo 20 anni la differenza accumulata supera i 6.700 €, solo per via delle commissioni.
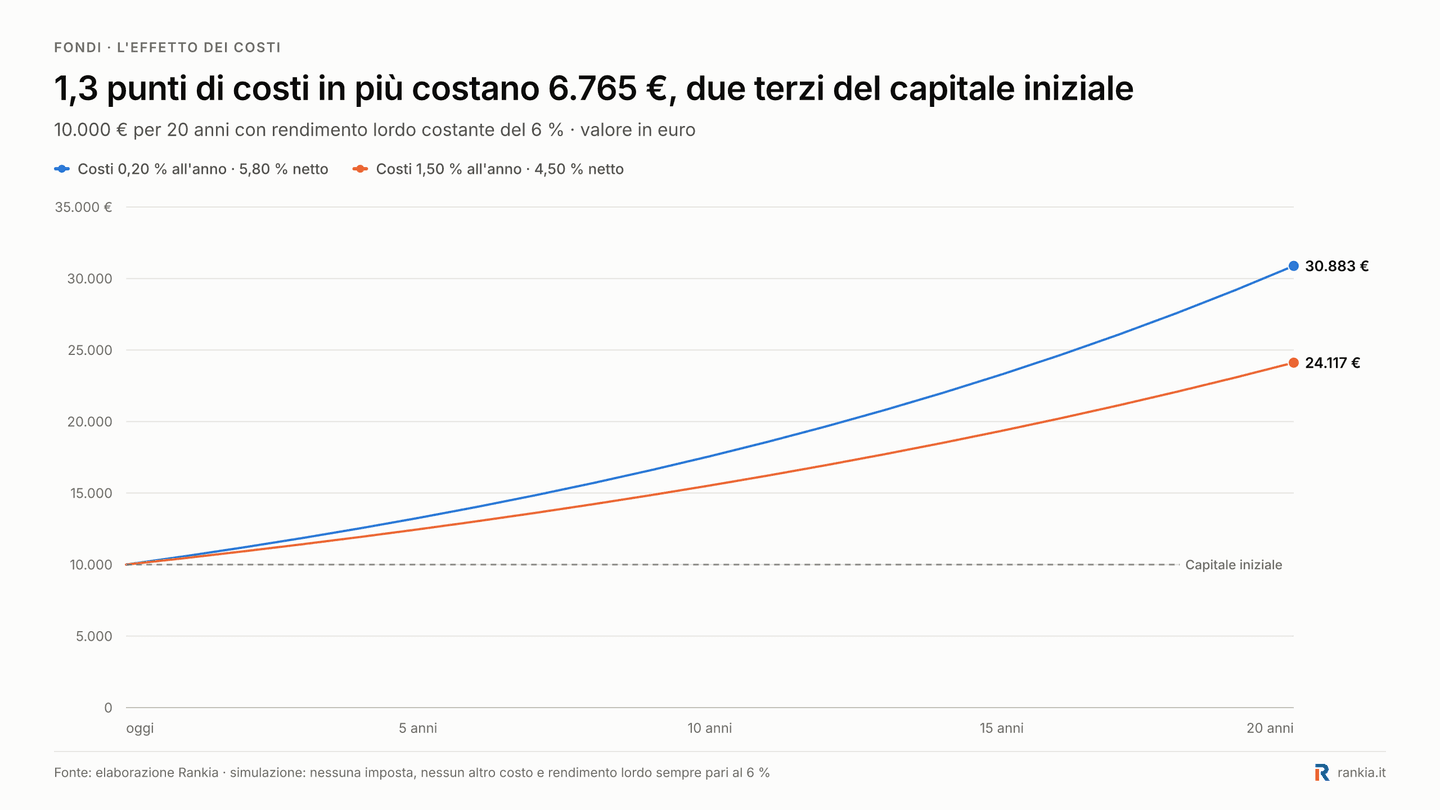
Il divario è concreto anche in Italia: secondo Morningstar i fondi azionari attivi costano in media intorno all'1,4%, contro lo 0,2% dei fondi passivi. A parità di categoria, un fondo molto più caro parte già in svantaggio, e il gestore deve recuperare quel divario ogni singolo anno.
Meglio fondi attivi, fondi indicizzati o ETF?
Negli ultimi anni il confronto tra fondi attivi, fondi indicizzati ed ETF è diventato centrale. La differenza non riguarda solo il costo: cambia chi decide che cosa c'è nel portafoglio.
I fondi attivi cercano di battere il mercato selezionando i titoli e gestendo il portafoglio in modo dinamico. L'approccio può funzionare in alcune aree meno efficienti del mercato, ma comporta strutturalmente costi più elevati.
I fondi indicizzati replicano invece l'andamento di un indice di mercato: non puntano a sovraperformare il benchmark, ma a replicarne il rendimento con costi generalmente più bassi.
Gli ETF hanno una struttura simile ai fondi indicizzati, ma sono quotati in Borsa e si negoziano durante la giornata come azioni, spesso con costi ancora più contenuti. Se è la strada che preferisci, vale la pena capire come scegliere un ETF in base a costi, replica e dimensione del patrimonio.
I numeri aiutano a inquadrare la scelta. Secondo lo SPIVA Europe Scorecard Year-End 2025 di S&P Dow Jones Indices, su un orizzonte di dieci anni il 98,4% dei fondi azionari globali in euro ha sottoperformato l'indice S&P World; nella categoria Azionari Italia la quota è del 93,5% rispetto all'S&P Italy BMI.
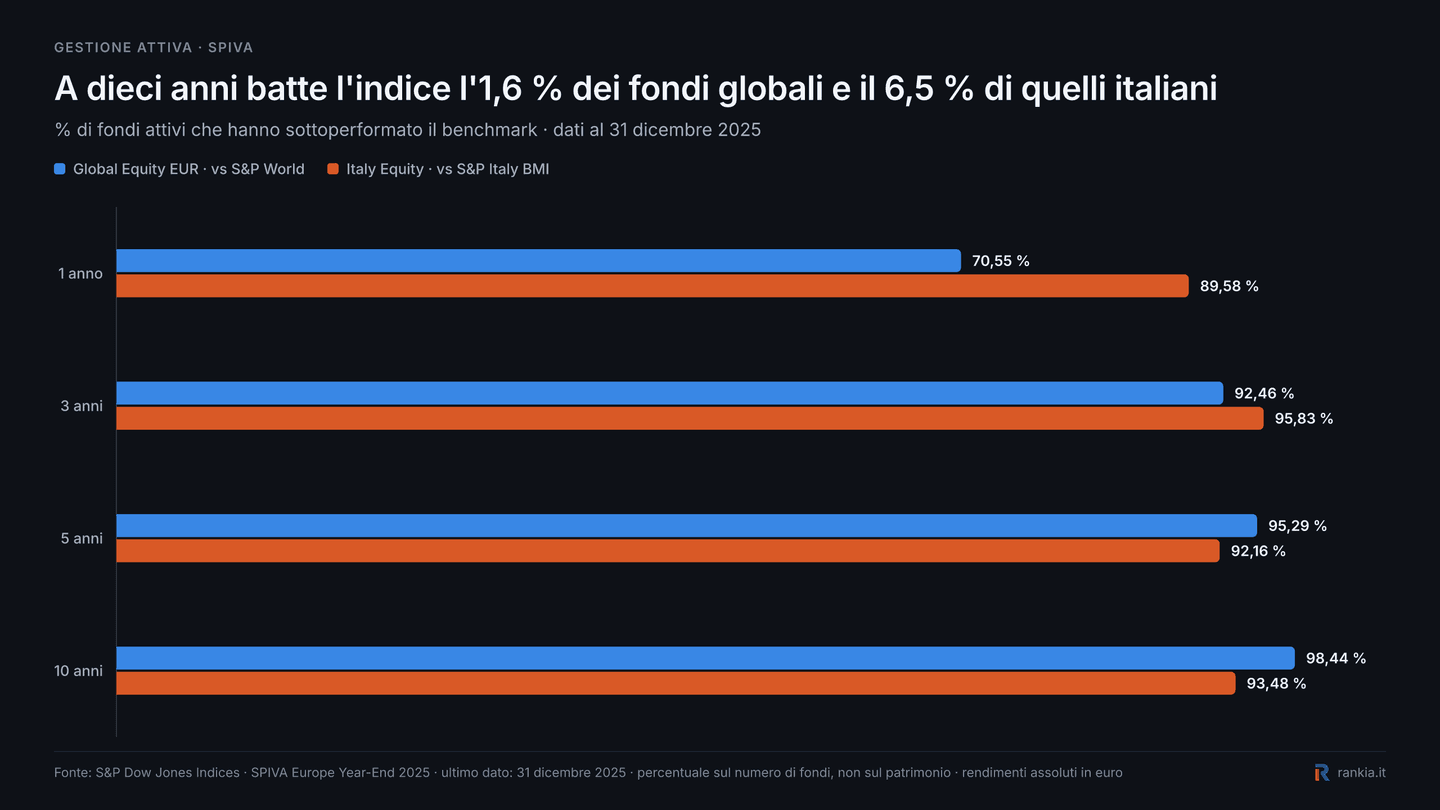
Non significa che la gestione attiva sia inutile, ma che battere l'indice in modo continuativo riesce a una minoranza. La scelta tra le tre soluzioni dipende quindi da tre fattori: il livello di autonomia dell'investitore, il peso che attribuisce ai costi e la fiducia che ripone nella gestione attiva.
Resta poi la variabile di come entrare sul mercato: con un piano di accumulo del capitale si versa un importo fisso a intervalli regolari invece di una somma unica. Ha senso soprattutto quando si investe con un orizzonte lungo e si dispone di una capacità di risparmio regolare, perché riduce il rischio di entrare in una fase di prezzi elevati.
Conviene investire in fondi comuni?
Investire in un fondo significa acquistare quote il cui valore varia con la performance degli asset gestiti. Di seguito una sintesi di vantaggi e rischi.
Vantaggi
- Diversificazione del rischio – I fondi comuni investono in un portafoglio ampio di titoli, riducendo il rischio rispetto all'acquisto di un singolo asset.
- Gestione professionale – Gli investimenti sono gestiti da team specializzati, un vantaggio per chi non ha esperienza nei mercati finanziari.
- Accessibilità e flessibilità – Si può investire con capitali relativamente bassi e con versamenti periodici, anche automatizzati.
Svantaggi
- Costi di gestione e commissioni che possono erodere i rendimenti.
- Mancanza di controllo diretto sulle scelte di portafoglio.
- Rischio di mercato e di perdita del capitale investito.
Tre errori ricorrenti pesano più di qualsiasi scelta di prodotto: concentrarsi solo sul rendimento recente, ignorare le commissioni di sottoscrizione e confondere la diversificazione con il numero di fondi. Avere otto fondi azionari globali non diversifica nulla: replica la stessa esposizione otto volte.
Per passare dalla teoria alla pratica, il primo passo è scegliere un intermediario affidabile: meglio orientarsi su broker autorizzati CONSOB o regolati da autorità europee equivalenti, che diano accesso a fondi, ETF e piani di accumulo a costi trasparenti.
In sintesi, i fondi comuni di investimento restano uno degli strumenti più utilizzati per costruire un portafoglio diversificato, ma il loro valore non sta nel singolo prodotto: sta nel ruolo che quel prodotto occupa dentro la strategia complessiva. La differenza non la fa il fondo in sé, ma il metodo con cui viene scelto e inserito.
Oggi si può costruire un portafoglio anche con piccoli importi e investire gradualmente nel tempo. Prima di guardare nomi e performance, però, conviene chiarire obiettivi, orizzonte e tolleranza al rischio: è da lì che parte ogni decisione sensata per chi vuole iniziare a investire.
Vuoi passare dalla selezione alla costruzione del portafoglio? Con Fineco puoi accedere a fondi comuni, SICAV ed ETF e gestire anche investimenti periodici tramite PAC, verificando costi e condizioni nella documentazione del singolo strumento.