
Private equity: che cos’è e come investire in aziende non quotate

Indice
La grande maggioranza delle aziende non è quotata. Per esempio, secondo dati Capital IQ aggiornati ad aprile 2026, circa l'85% delle società globali con oltre 100 milioni di euro di fatturato annuo è ancora in mani privateQuando parliamo di investire nei mercati finanziari tradizionali.
Allora cosa succede con tutto il resto? In molte di quelle società si può investire, ma storicamente servivano capitali elevatissimi, requisiti stringenti e orizzonti molto lunghi: un mondo pensato per fondi pensione, assicurazioni e grandi patrimoni, non per il risparmiatore medio. Negli ultimi due anni questa barriera si è abbassata, ed è il motivo per cui oggi se ne parla molto.
Prima di aggiungere asset illiquidi, controlla con MyPortfolio quanto del tuo patrimonio è già investito in strumenti liquidi e quanto capitale puoi realmente immobilizzare nel lungo periodo.
Che cos'è il private equity?
La traduzione letterale di private equity è "capitale privato". In pratica, parliamo di investimenti in aziende non quotate tramite partecipazioni dirette nel capitale oppure tramite fondi specializzati che raccolgono denaro da molti investitori e lo distribuiscono su decine di società.
L'obiettivo non è fare trading giornaliero come sui mercati azionari, ma:
- iniettare capitale, competenze operative e contatti
- seguire l'azienda per diversi anni
- migliorarne processi, management e redditività
- uscire (exit) con un guadagno: portandola in borsa tramite IPO, vendendola a un grande gruppo industriale o cedendo la quota a un altro fondo.
Se pensi a marchi oggi familiari come Spotify o Netflix, gran parte della crescita iniziale è avvenuta quando erano ancora società private, sostenute da fondi di venture capital e private equity che ne hanno finanziato l'espansione prima dell'approdo in Borsa.
Come funziona un fondo di private equity
Di solito quando si parla di private equity si mettono insieme mondi piuttosto diversi. Per semplicità possiamo dividerli in tre grandi strategie, riconosciute anche dagli operatori internazionali.
Le tre strategie: venture capital, growth equity e buyout
| Fase di ingresso | Strategia |
|---|---|
| Venture capital (fase "garage") | Investimento in start-up e aziende giovani, spesso ancora in perdita. Il fondo fa molte piccole scommesse su idee potenzialmente dirompenti: il rischio è altissimo e la maggior parte delle start-up non arriva mai a un'uscita di successo, ma pochi casi vincenti possono compensare tutte le perdite. |
| Growth equity (aziende già in crescita) | Investimenti in società che fatturano e hanno un modello validato, ma servono capitali per scalare. Il fondo entra di solito con una partecipazione minoritaria per espandersi all'estero, rafforzare la tecnologia o lanciare nuove linee di prodotto. Rischio più basso del venture capital puro, ma comunque significativo. |
| Buyout (acquisizioni di controllo) | Acquisto maggioritario di aziende consolidate. Il fondo prende il controllo, cambia management se necessario e ridisegna la strategia, spesso usando leva finanziaria. Obiettivo tipico: raddoppiare o triplicare l'EBITDA in 5-7 anni e poi vendere o quotare la società. |
La logica è creare valore attraverso crescita operativa, strategia, governance e struttura finanziaria. Il rendimento finale può però dipendere anche dalla leva utilizzata e dai multipli a cui l'azienda viene acquistata e successivamente venduta.
Il ciclo di vita del fondo e la curva a J
Un fondo di private equity non investe tutto il primo giorno. Segue un ciclo che dura in genere dieci anni e che spiega perché i risultati arrivano tardi.
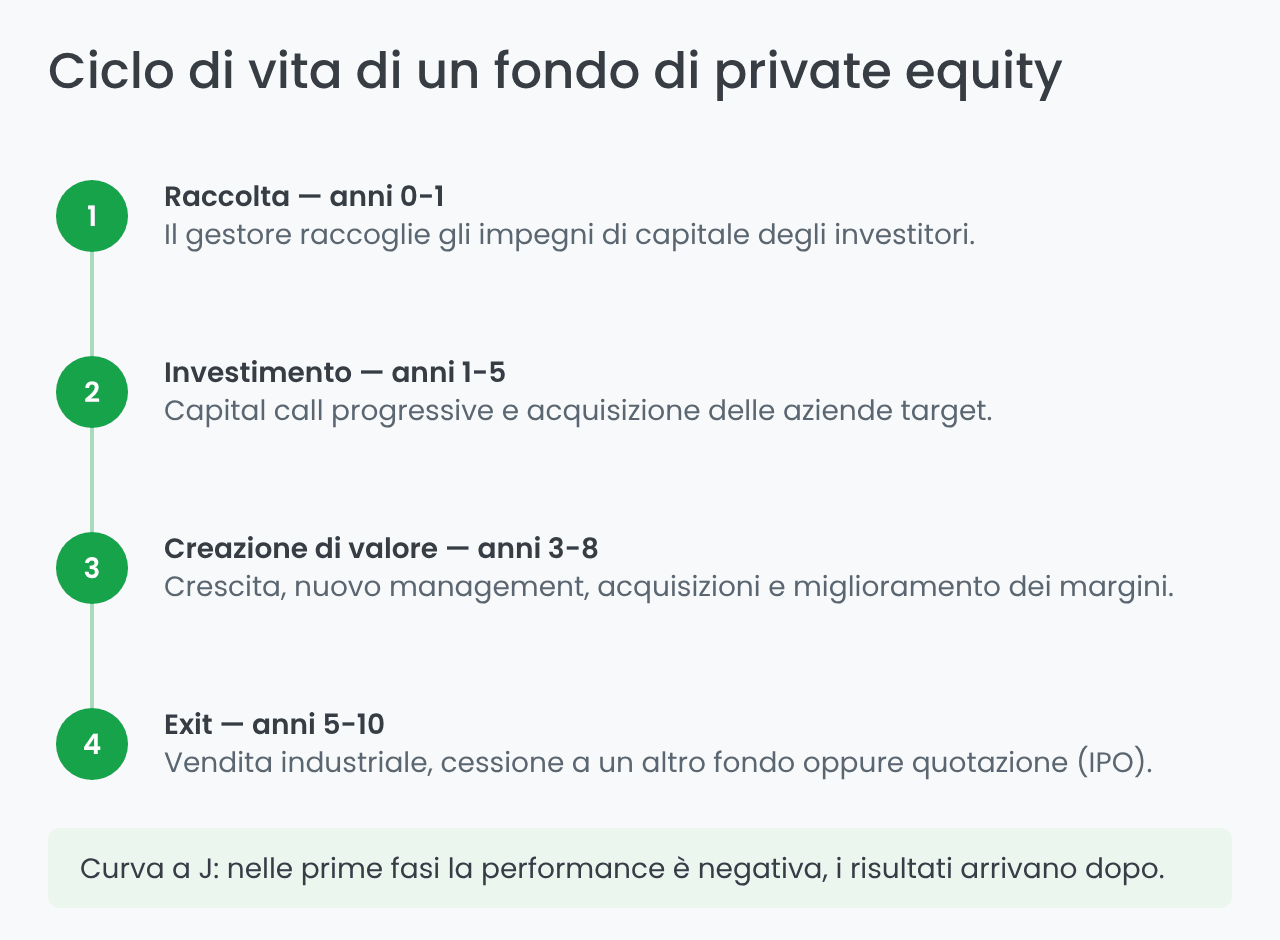
Nei primi anni il fondo richiama il capitale (capital call) e paga le commissioni, mentre le aziende in portafoglio non hanno ancora espresso il loro potenziale: la performance è inizialmente negativa. È il tratto discendente della cosiddetta curva a J. Solo dalla seconda metà della vita del fondo, con le prime exit, il rendimento risale.
Capire questo meccanismo è decisivo: chi investe aspettandosi un risultato dopo due anni sta usando lo strumento sbagliato.
Perché investire nel private equity: rendimenti e vantaggi
Il primo motivo è quantitativo: esistono decine di volte più aziende private che quotate, e un numero crescente di società resta privata più a lungo, facendo gran parte del proprio percorso di crescita lontano dai listini. Chi investe soltanto sui mercati quotati si perde una fetta importante della creazione di valore.
Il secondo è che i grandi investitori lo fanno da decenni. Fondi pensione pubblici, fondazioni universitarie e fondi sovrani allocano da anni una quota significativa del portafoglio ai mercati privati, accettando l'illiquidità in cambio di un premio di rendimento.
Sui numeri serve onestà: non esiste una cifra unica valida per tutti, perché dipende dal periodo, dall'area geografica e soprattutto dalla qualità del gestore. Detto questo, diversi studi di lungo periodo mostrano che:
- i portafogli di private equity dei fondi pensione statunitensi hanno reso circa 11% annuo netto su oltre 20 anni, contro circa il 6% di un portafoglio azionario quotato equivalente
- alcuni indici globali di private equity hanno superato gli indici azionari mondiali di 4-5 punti percentuali annui su orizzonti di 20-25 anni.
Sono medie storiche, non promesse: i rendimenti futuri possono essere molto diversi, soprattutto in un contesto di tassi più alti. E la dispersione fra gestori in questa asset class è molto più ampia che nell'azionario quotato.
Come investire nel private equity dall'Italia
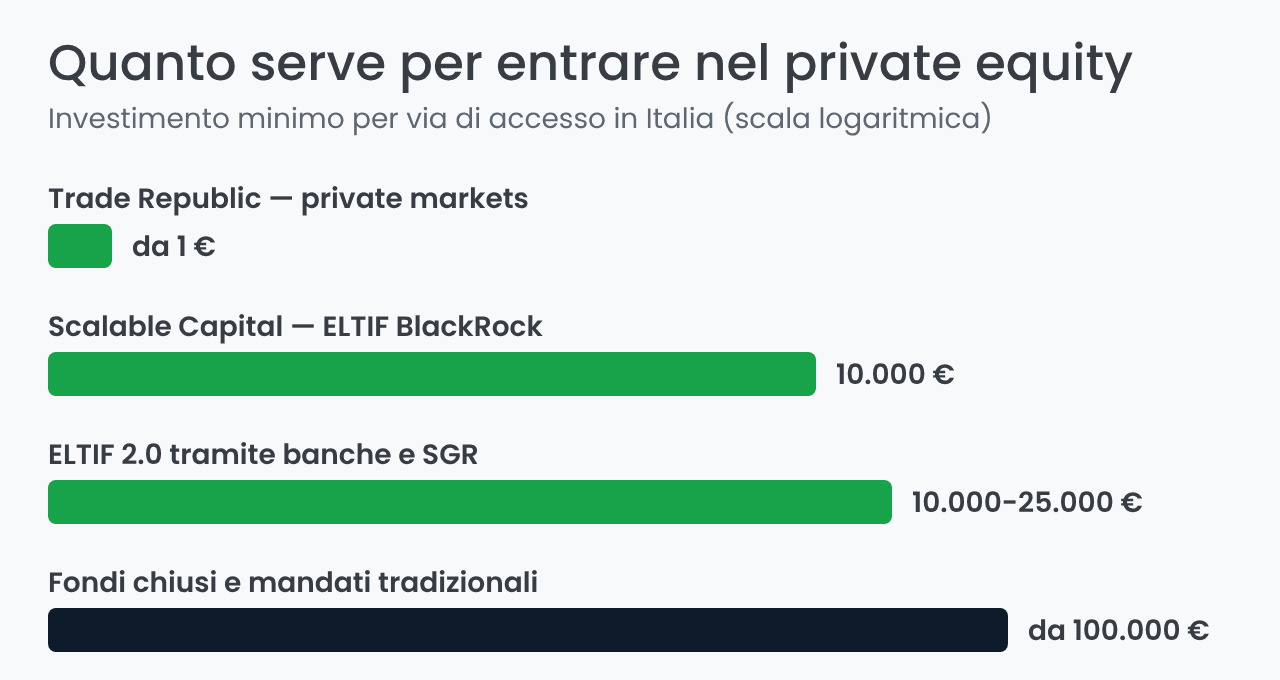
Tradizionalmente, investire nel private equity era riservato a grandi patrimoni e investitori istituzionali. Fino a pochi anni fa il capitale minimo per entrare in un fondo era tra 100.000 € e 1 milione di euro, con vincoli di liquidità di 8-12 anni e commissioni elevate; i veicoli più esclusivi superavano i 5 milioni.
Oggi le vie di accesso sono tre, molto diverse per soglia d'ingresso.
Piattaforma digitale: Scalable Capital
Scalable Capital ha introdotto nel 2025 l'accesso ai mercati privati tramite il BlackRock Private Equity Fund, un ELTIF che investe in un portafoglio globale di società non quotate. È la prima volta in Italia che un fondo di questo tipo arriva su una piattaforma di investimento digitale.
| Caratteristiche | Definizione |
|---|---|
| 🏆 Sicurezza | BaFin (Germania) |
| 💰 Investimento minimo | 10.000 € |
| 💲 Commissioni di ingresso/rimborso | Nessuna |
| 💲Costi correnti | 2,29% annuo, di cui 1,95% di commissione di gestione; performance fee del 12,50% secondo le condizioni del fondo. |
| ⌛ Liquidità | Lock-up fino al 30/06/2027, poi rimborsi trimestrali |
Si entra con un investimento minimo iniziale di 10.000 €, per poi impostare un piano di risparmio ricorrente con Scalable Capital dal proprio conto.
Sul fronte liquidità è previsto un blocco iniziale senza rimborsi fino al 30 giugno 2027; da quella data si può chiedere il rimborso su base trimestrale, entro un limite del 5% del NAV del fondo per trimestre. Più flessibile di un fondo chiuso tradizionale, ma pur sempre un investimento illiquido.
ELTIF 2.0: la via regolamentata per i risparmiatori italiani
La vera novità strutturale è l'arrivo degli ELTIF 2.0 (European Long-Term Investment Funds). Dal gennaio 2024 la normativa europea è stata aggiornata per:
- eliminare il vecchio minimo di 10.000 € per investitore a livello di regolamento europeo
- rendere più flessibile la gestione, con fondi evergreen e finestre di rimborso
- facilitare la distribuzione anche a clienti non professionali tramite intermediari autorizzati.
In pratica, tramite banche e SGR italiane vigilate da Consob, i risparmiatori accedono oggi a fondi multi-asset che investono in private equity, private debt, infrastrutture e immobili, con orizzonte di 8-12 anni e ticket commerciali spesso di 10.000-25.000 €, talvolta meno.
Restano però l'illiquidità, costi generalmente più alti di un ETF e la necessità di una visione di portafoglio complessiva.
Fondi chiusi e mandati tradizionali
È l'opzione per chi dispone di grandi capitali e di una banca private o family office: fondi chiusi con strategie buyout, growth o venture, spesso selezionati tramite fondi di fondi internazionali. Qui parliamo ancora di ticket minimi da decine o centinaia di migliaia di euro, selezione rigorosa del gestore e due diligence articolate.
I rischi del private equity
Il private equity non è un nuovo ETF alla moda. È un'asset class complessa, che ha senso solo per una quota limitata del portafoglio e solo con un orizzonte lungo. I rischi principali:
- Illiquidità — il capitale può restare bloccato per anni e in molti casi non esiste un mercato secondario semplice.
- Perdita permanente — start-up e aziende in ristrutturazione possono fallire; nemmeno i fondi diversificati garantiscono il capitale.
- Rischio gestore — la distanza fra i migliori e i peggiori fondi è enorme: scegliere in base alla brochure commerciale è pericoloso.
- Commissioni elevate — è normale vedere strutture "2 + 20" (circa 2% annuo di gestione più una performance fee sul rendimento eccedente una soglia). Vanno sempre confrontate con ETF e fondi tradizionali.
- Orizzonte lungo e curva a J — nei primi anni le performance sono tipicamente deboli o negative; i risultati, se arrivano, lo fanno dopo 7-10 anni.
- Complessità normativa e fiscale — anche con ELTIF 2.0 e piattaforme digitali, la materia resta articolata e in evoluzione.
Private equity in portafoglio: per chi ha senso
Il private equity può essere considerato solo da chi può investire con orizzonte temporale lungo (dieci anni o più), tollera di non toccare quella parte di capitale e ha già costruito una solida base di liquidità di sicurezza e di investimenti liquidi: ETF, fondi indicizzati, azioni e obbligazioni.
Per un investitore privato consapevole, una piccola quota di portafoglio in private markets tramite prodotti ben strutturati e intermediari regolamentati può aumentare la diversificazione e potenzialmente migliorare il rapporto rischio/rendimento di lungo periodo. Non è però un passaggio obbligato: si costruisce un ottimo portafoglio di lungo termine anche solo con strumenti quotati.
In sintesi, il private equity non è una scorciatoia per arricchirsi velocemente: è un modo diverso di esporsi alla crescita delle aziende, con più complessità, più illiquidità e, se usato bene, un potenziale di rendimento interessante nel lungo periodo.
Prima di muoverti, valuta se il tuo portafoglio di base è solido, informati sugli ELTIF 2.0 distribuiti in Italia e confronta con attenzione costi, orizzonte e vincoli di liquidità delle soluzioni digitali disponibili per i clienti italiani.
Se vuoi accedere direttamente a un ELTIF di private equity tramite una piattaforma digitale, verifica caratteristiche, costi e vincoli del BlackRock Private Equity Fund disponibile su Scalable Capital.