
Investimenti sicuri: quali sono, quanto rendono e come sceglierli

Indice
Se ti stai chiedendo come fare investimenti sicuri, il punto di partenza è chiarire una cosa: in finanza “sicuro” significa quasi sempre a basso rischio, non senza rischi. L’obiettivo, per molti risparmiatori, è preservare il capitale e mantenere una buona dose di prevedibilità.
Il contesto è cambiato in fretta. Dal 16 settembre 2026 il tasso sui depositi della BCE è al 2,50%, dopo essere risalito dal 2,00% del 2025 al 2,25% a giugno e poi al livello attuale. Resta comunque ben sotto il massimo del 4,00% raggiunto nel settembre 2023.
Con rendimenti più bassi sulla liquidità e un’inflazione che continua a erodere il potere d’acquisto, la domanda diventa molto concreta: dove mettere i risparmi senza esporsi troppo?
Di seguito trovi una panoramica ragionata dei principali strumenti prudenziali, con pro e contro e criteri pratici per scegliere senza farsi ingannare da promesse di rendimento garantito.
Se cerchi un intermediario italiano con regime amministrato e accesso a titoli di Stato, obbligazioni ed ETF, confronta anche l’offerta di Fineco.
Quali sono gli investimenti sicuri: il quadro completo
Strumento | Orizzonte tipico | Rischio principale | Quando ha senso |
|---|---|---|---|
Conto deposito (libero/vincolato) | 3-48 mesi | vincoli e penali, rendimento reale eroso dall’inflazione | quando serve stabilità e una scadenza chiara |
BOT | 3-12 mesi | prezzo se vendi prima, rendimento variabile a ogni asta | per parcheggiare liquidità su scadenze brevi |
BTP (brevi/medi) | 1-5 anni o più | oscillazioni di prezzo legate ai tassi | per rendimenti più prevedibili se portati a scadenza |
Buoni fruttiferi postali | medio-lungo | rendimento lento, interessi che maturano a soglie fisse | per profili prudenti che accettano tempi lunghi |
ETF monetari / fondi monetari | 1-24 mesi | rischio tasso e spread, capitale non garantito | per diversificare la liquidità con strumenti di mercato |
Obbligazioni investment grade | 2-7 anni | rischio emittente più rischio tassi | se si vuole più cedola accettando un po’ di rischio credito |
Cosa significa davvero investimento sicuro?
Con buona pace del significato letterale della parola “sicuro”, in finanza questa etichetta indica strumenti con bassa probabilità di perdita significativa sul capitale, soprattutto per gli investimenti nel breve periodo.
In genere, un investimento a basso rischio ha tre caratteristiche:
- volatilità contenuta: il valore non oscilla molto, se non in modo limitato;
- buona liquidità: puoi rientrare in possesso del denaro senza svendere;
- tutele specifiche: garanzie sui depositi entro certi limiti o garanzie statali su strumenti dedicati.
Attenzione però: basso rischio non significa rendimento garantito né rendimento reale. Se l’inflazione corre più del tuo tasso netto, anche un investimento tranquillo perde potere d’acquisto.
Sicuro rispetto a quale rischio?
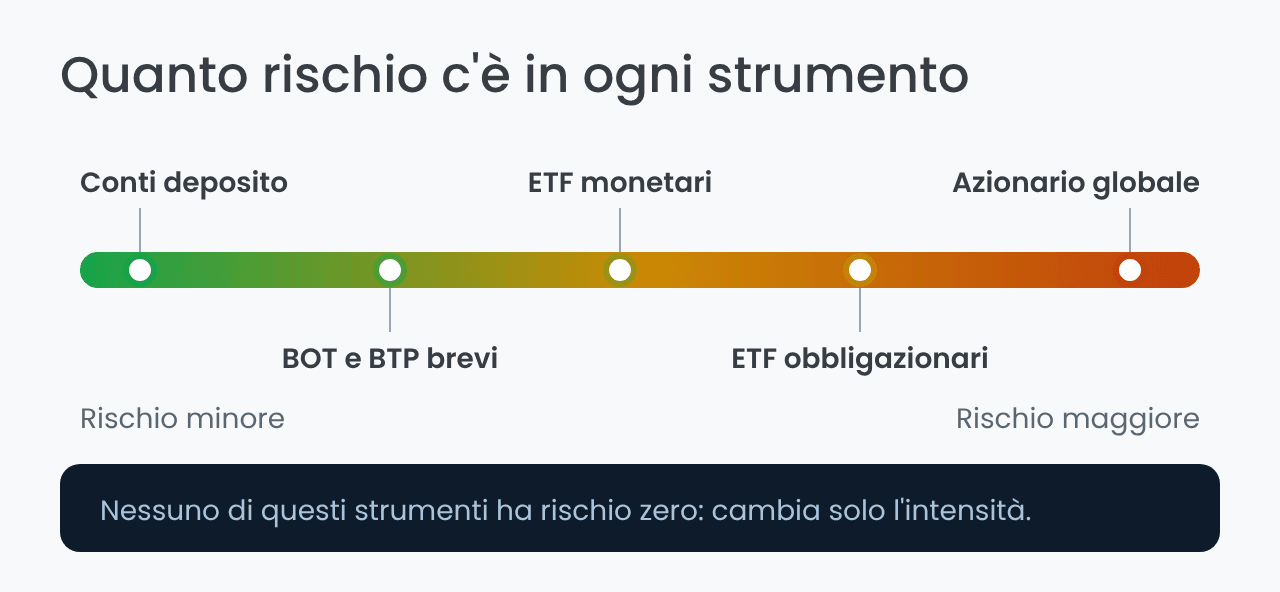
Parlare di sicurezza senza specificare il rischio è la scorciatoia che porta più spesso a scelte sbagliate. I rischi in gioco sono almeno quattro, e uno strumento può proteggerti da uno ed esporti a un altro.
- Rischio emittente: chi ti deve restituire il capitale può non farlo, che sia uno Stato, una banca o una società.
- Rischio di prezzo: se vendi prima della scadenza, il valore di mercato può essere sotto quello di carico.
- Rischio inflazione: il capitale nominale resta intatto ma compra meno beni di prima.
- Rischio di liquidità: i soldi sono vincolati proprio nel momento in cui ti servono.
Un conto deposito vincolato, per esempio, azzera il rischio di prezzo ma alza quello di liquidità. Un BTP decennale fa esattamente il contrario. La sicurezza è sempre una scelta fra rischi, non la loro assenza.
Investimenti sicuri a breve termine: dove parcheggiare la liquidità
Se l’orizzonte è entro 12 mesi, scegliere un investimento sicuro non significa inseguire il rendimento migliore: significa sapere in anticipo cosa può andare storto (vincoli, prezzo che oscilla, tasse e costi).
Per restare su strumenti davvero coerenti col breve, tieni a mente tre idee semplici: scadenza chiara, liquidità reale, costi sotto controllo.
Conti deposito: la garanzia FITD fino a 100.000 euro
Il conto deposito è lo strumento lineare per eccellenza: non hai un prezzo di mercato che sale e scende, ma un tasso e delle condizioni definite dal contratto.
La tutela sui depositi bancari, in Italia, arriva fino a 100.000 € per depositante e per banca, nei limiti dello schema del Fondo Interbancario di Tutela dei Depositi (FITD), previsto dal D.Lgs. 30/2015 in recepimento della direttiva europea 2014/49/UE.
Prima di vincolare, però, conviene verificare i dettagli che trasformano un buon tasso in un risultato mediocre:
- svincolo: puoi uscire prima? e cosa perdi, tutti gli interessi, una parte o niente?
- tassazione dei redditi finanziari: per la maggior parte degli strumenti vale l’aliquota del 26%;
- imposta di bollo: sui conti deposito si applica normalmente lo 0,20% annuo sulle somme soggette all’imposta; il trattamento del bollo sui prodotti finanziari detenuti in un dossier titoli va invece valutato separatamente.
Se l’obiettivo è remunerare la liquidità in attesa, vale la pena considerare che alcuni broker offrono interessi sulla liquidità non investita. Anche alcuni broker remunerano la liquidità non investita, ma prima di confrontarla con un conto deposito bisogna verificare dove viene effettivamente custodito il denaro e quale sistema di tutela si applica.
BOT e BTP a breve scadenza: fiscalità agevolata al 12,5%
Se vuoi una scadenza precisa da calendario, i BOT sono costruiti per quello: le durate tipiche sono 3, 6 e 12 mesi.
La regola pratica è semplice: se li tieni fino a scadenza riduci le sorprese; se pensi di vendere prima, devi accettare che il prezzo possa muoversi, soprattutto quando cambiano i tassi.
C’è poi un punto che piace ai risparmiatori prudenti: per i titoli di Stato l’imposta sostitutiva è al 12,5%, contro il 26% della maggior parte degli altri strumenti finanziari.
Nel breve, BOT e BTP short term hanno senso quando la scadenza coincide con il tuo obiettivo — una spesa programmata, un parcheggio di liquidità, un cuscinetto temporaneo — non quando li tratti come trading.
La scelta fra i due dipende dall’orizzonte più che dal rendimento: scegliere tra BOT o BTP è soprattutto una decisione sulla durata che sei disposto a bloccare. Chi parte da zero trova il funzionamento delle aste nella guida su come investire in titoli di Stato.
Per chi vuole costruire una componente obbligazionaria più ampia, BG SAXO offre accesso a migliaia di obbligazioni governative e corporate sui mercati internazionali.
ETF monetari: liquidità evoluta, non un deposito garantito
Gli ETF monetari possono essere utili per gestire la liquidità in modo più evoluto, ma va detto chiaramente: non sono depositi garantiti.
Sono strumenti di mercato che puntano a oscillare poco, non a oscillare zero. Il capitale non è coperto da alcun fondo di garanzia e il valore quota può scendere, anche se di poco.
Ti proponiamo due esempi tipici del mercato europeo:
Per un investimento sicuro nel breve termine hanno senso se accetti un rischio piccolo ma reale, in cambio di gestione semplice e diversificazione. Se cerchi garanzia e volatilità zero, è un’altra categoria.
Investimenti sicuri a lungo termine: proteggere il potere d’acquisto
Quando l’orizzonte supera i 5 anni e ti addentri nel mondo degli investimenti a lungo termine, la percezione di sicurezza cambia natura.
Non è solo evitare scossoni: è ridurre il rischio inflazione e costruire qualcosa che regga. Qui entrano in gioco un obbligazionario più ampio e, per alcuni, una quota azionaria globale molto diversificata.
ETF obbligazionari e inflation-linked
Un ETF obbligazionario governativo core può essere la parte più stabile di un portafoglio nel lungo periodo, ma non è una linea piatta: il prezzo oscilla quando si muovono i tassi.
Un esempio molto citato è iShares Core Euro Government Bond UCITS ETF.
Sul fronte delle alternative anti-inflazione, una buona opzione è l’iShares Euro Inflation Linked Government Bond UCITS ETF, che lega le cedole all’andamento dei prezzi al consumo dell’area euro.
Il messaggio chiave è il seguente: nel lungo periodo puoi accettare oscillazioni moderate se, in cambio, stai proteggendo meglio il potere d’acquisto.
Una quota azionaria globale, se hai tempo
Una quota azionaria globale può essere compatibile con un approccio prudente solo a una condizione: avere tempo davanti.
Nel breve le azioni oscillano, e parecchio. Nel lungo, una componente molto diversificata aiuta a non restare schiacciati dall’inflazione e riduce il rischio di concentrazione rispetto a singoli titoli o settori.
Per renderla davvero prudente conta più come la inserisci che lo strumento in sé. Ecco un’impostazione che molti risparmiatori trovano sostenibile nel tempo:
- quota iniziale contenuta, coerente con la propria tolleranza alle oscillazioni;
- ingresso graduale tramite PAC per ridurre il rischio di entrare tutto in un momento sfavorevole;
- diversificazione ampia, globale e non tematica, per non dipendere da un singolo Paese o settore;
- ribilanciamento periodico, una o due volte l’anno, per non far scappare il rischio.
Su orizzonti lunghi il vero motore non è il singolo strumento ma il potere dell’interesse composto: è la ragione per cui una quota contenuta, lasciata lavorare, pesa più di quanto sembri.
Tenendo a mente questi dettagli, l’azionario globale rientra nella costruzione di un portafoglio sicuro solo se il tuo concetto di sicurezza è di lungo periodo: protezione del potere d’acquisto e crescita graduale.
Buoni fruttiferi postali e libretti: il risparmio garantito dallo Stato
Gli strumenti postali — soprattutto buoni fruttiferi e libretti — hanno senso in un portafoglio prudente come “cassetto” per obiettivi conservativi.
Non li scegli per inseguire performance, ma per semplicità, importi accessibili e regole chiare. I buoni sono emessi da Cassa Depositi e Prestiti, società a controllo pubblico partecipata per l’82,77% dal Ministero dell’Economia e delle Finanze, e distribuiti da Poste Italiane.
Prima di considerarli sicuri in senso pratico, conviene verificare tre cose:
- quando maturano gli interessi e cosa succede se rimborsi prima;
- l’orizzonte reale per cui ti servono quei soldi;
- l’obiettivo nel portafoglio, cioè riserva prudente e non alternativa a strumenti diversificati di lungo periodo.
I rendimenti sono più contenuti di quanto si creda. Il Buono 3x4 con premio, per esempio, ha una durata di 12 anni e un rendimento annuo lordo a scadenza del 2,99% con premio (2,50% senza), con tassi crescenti dall’1,00% al 2,50% (fonte: Poste Italiane).
Sul piano fiscale il vantaggio è concreto: gli interessi scontano l’imposta agevolata del 12,50% come i titoli di Stato, e i buoni sono esenti da imposta di successione.
Sulla liquidità serve un chiarimento importante: i buoni sono rimborsabili in qualsiasi momento con il capitale nominale garantito, ma prima di certe soglie temporali non maturano interessi. Nel caso del 3x4, nulla prima del terzo anno.
- Liquidità: rimborso possibile in qualsiasi momento, ma il mancato rispetto delle scadenze comporta la perdita totale o parziale del rendimento.
- Garanzia pubblica: emessi da Cassa Depositi e Prestiti, società interamente controllata dallo Stato.
- Oscillazioni di breve termine: nessuna, perché non esiste un prezzo di mercato.
- Rendimento: contenuto e crescente con la durata; il 3x4 arriva al 2,99% lordo annuo solo portandolo a 12 anni.
- Costi: nessun costo di sottoscrizione né di rimborso, salvo gli oneri fiscali.
Oro e immobiliare: i beni rifugio funzionano davvero?
Oro e immobiliare vengono spesso chiamati beni rifugio, ma possono trasmettere una falsa sensazione di sicurezza se li compri con aspettative sbagliate.
L’oro non produce reddito e può essere volatile: ha senso soprattutto come quota piccola di diversificazione. Una cosa è l’oro fisico, un’altra è accedere alla materia prima tramite ETF o ETC sull’oro, più flessibili da gestire.
L’investimento immobiliare, invece, porta con sé costi di ingresso e tempi lunghi: può funzionare, ma va valutato come investimento vero, non come scorciatoia.
Quanto rendono gli investimenti sicuri: lordo, netto e reale
Il rendimento che leggi in pubblicità è quasi sempre quello lordo. Fra quel numero e i soldi che ti restano in tasca ci sono due passaggi che cambiano tutto: le imposte e l’inflazione.
Sul primo passaggio la differenza è netta: 12,5% sui titoli di Stato, 26% su quasi tutto il resto, a cui si aggiunge il bollo dello 0,20% annuo sul dossier titoli.
Il secondo passaggio è quello che i risparmiatori sottovalutano di più. Se l’inflazione supera il rendimento netto, il capitale perde valore, anche quando il numero sull’estratto conto continua a salire.
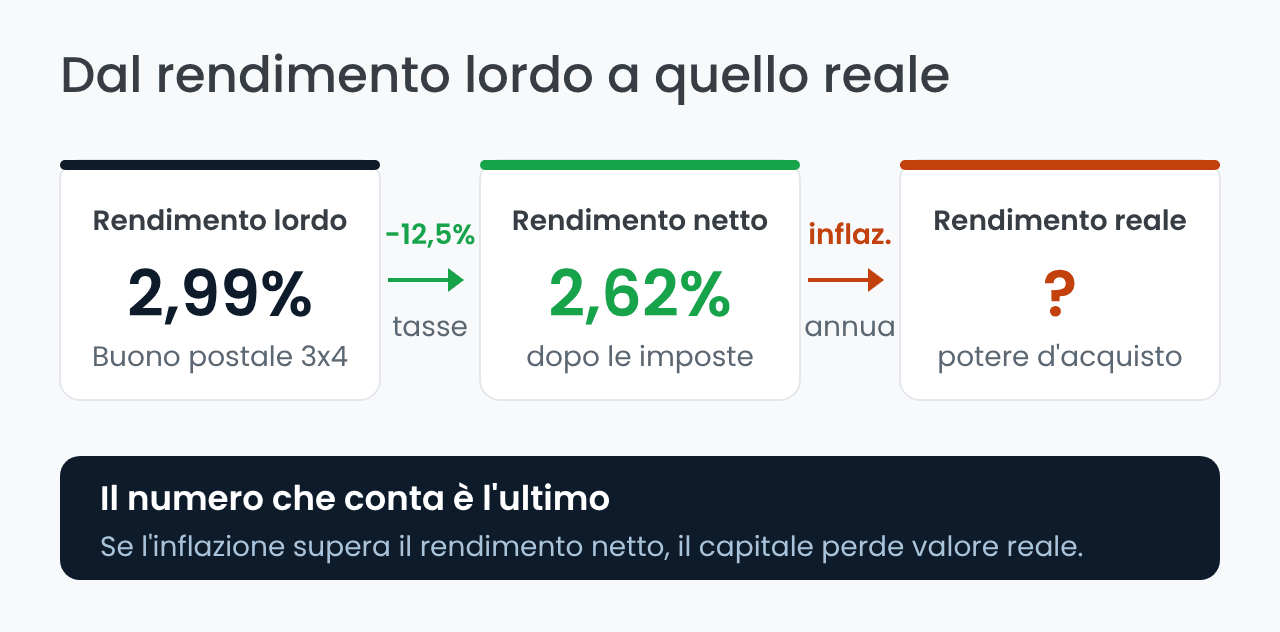
Un esempio concreto sul Buono 3x4: dal 2,99% lordo si passa a circa il 2,62% netto dopo l’imposta del 12,5%. Quanto resta in termini reali dipende da dove si assesta l’inflazione nei dodici anni successivi.
Questo non rende inutili gli strumenti prudenti: spiega perché non possono essere l’unico contenitore di un patrimonio con orizzonte lungo.
Gli investimenti solo apparentemente sicuri
Alcuni prodotti si presentano con il vocabolario della sicurezza pur avendo un profilo diverso. Vale la pena riconoscerli prima di firmare.
- Polizze e gestioni separate: capitale spesso garantito, ma con costi di caricamento e penali di riscatto che erodono un rendimento già contenuto.
- Fondi obbligazionari costosi: una commissione di gestione dell’1% annuo su un mercato che rende il 3% si porta via un terzo del rendimento.
- Certificates a capitale protetto: la protezione vale solo a scadenza e dipende dalla solidità dell’emittente, non da un fondo di garanzia.
- Obbligazioni bancarie subordinate: rendono più delle senior proprio perché, in caso di dissesto, sono fra le prime a essere azzerate.
Il filo comune è sempre lo stesso: la sicurezza percepita arriva da un’etichetta, non dal meccanismo. Quando non riesci a spiegare a voce come funziona un prodotto, non è prudente comprarlo.
Le regole per costruire la parte sicura del portafoglio
Per non perdersi tra strumenti diversi, un metodo breve ma robusto aiuta più di mille promesse. Ecco i passaggi che, nella pratica, evitano gli errori più comuni:
- definire l’obiettivo e la data: quando mi servono questi soldi?
- scegliere lo strumento coerente col tempo, cioè con la scadenza o il vincolo;
- ragionare sul netto: 26% come regola generale, 12,5% sui titoli di Stato;
- partire piccoli se sei all’inizio, con un PAC o con scadenze brevi;
- diversificare anche nel prudente, senza concentrare tutto su una sola scadenza;
- usare intermediari affidabili e trasparenti, evitando prodotti che non capisci.
Se non hai ancora aperto una posizione, la sequenza è quella descritta nella guida su come iniziare a investire: prima il fondo di emergenza, poi gli strumenti a scadenza, infine la parte diversificata.
Dove comprare titoli di Stato, obbligazioni ed ETF
Lo strumento giusto nel posto sbagliato costa più del dovuto. Per BTP, obbligazioni ed ETF contano tre cose: accesso diretto al MOT, costi di negoziazione e regime fiscale.
Il regime amministrato, in particolare, è quello che ti evita la dichiarazione: è l’intermediario a fare da sostituto d’imposta, applicando direttamente il 12,5% o il 26%.
Prima di aprire un conto, verifica che l’intermediario sia fra i broker autorizzati CONSOB o fra le banche vigilate da Banca d’Italia: è il controllo minimo prima di qualsiasi valutazione sui costi.
Se stai già selezionando le emissioni, la selezione dei migliori BTP da comprare per rendimento confronta scadenze e cedole aggiornate.
Confronta regime fiscale, accesso a obbligazioni ed ETF e costi di negoziazione prima di scegliere l’intermediario.


Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Metodi di deposito
Bonifico bancario
Carta di credito, Bonifico bancario
In sintesi, fare investimenti sicuri nel 2026 non significa trovare il prodotto perfetto, ma costruire un percorso coerente: liquidità dove serve davvero, scadenze allineate agli obiettivi e attenzione al rendimento netto reale, tasse e inflazione incluse.
La nostra impressione è che molti risparmiatori sbaglino non per gli strumenti scelti, ma perché li usano fuori contesto. Quando le regole appena lette diventano abitudine, la sicurezza smette di essere uno slogan: più controllo, meno sorprese, decisioni sostenibili.
Domande frequenti sugli investimenti sicuri
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.