
Come iniziare a investire: la guida per partire da zero

Indice
Chi ha iniziato a investire 100 euro al mese in un ETF sul MSCI World dieci anni fa, con un rendimento storico medio del 7% annuo, ha accumulato circa 17.300 euro a fronte di 12.000 versati. Chi ha lasciato la stessa somma sul conto corrente ne ha ancora 12.000, erosi dall'inflazione.
Questa guida spiega come iniziare a investire partendo da zero: cosa sistemare prima di aprire un conto su una piattaforma regolamentata, come definire obiettivi e profilo di rischio, quali strumenti scegliere e come costruire una strategia sostenibile.
Prima di scegliere dove investire, usa MyPortfolio per capire come distribuire il capitale tra liquidità, obbligazioni e azioni.
Perché iniziare a investire conviene più che tenere i soldi sul conto
Il primo motivo è difendere il potere d'acquisto. Un conto corrente non remunerato perde ogni anno tanto valore quanto cresce l'inflazione: con un'inflazione del 2%, 1.000 euro fermi oggi valgono circa 820 euro tra dieci anni.
Il secondo motivo è il tempo. L'interesse composto fa crescere il capitale in modo esponenziale, quindi chi comincia a 25 anni arriva più lontano di chi comincia a 40 con importi grandi.
Una simulazione rende evidente quanto pesa il tempo: a parità di 100 euro al mese, iniziare 15 anni prima cambia radicalmente il capitale finale.
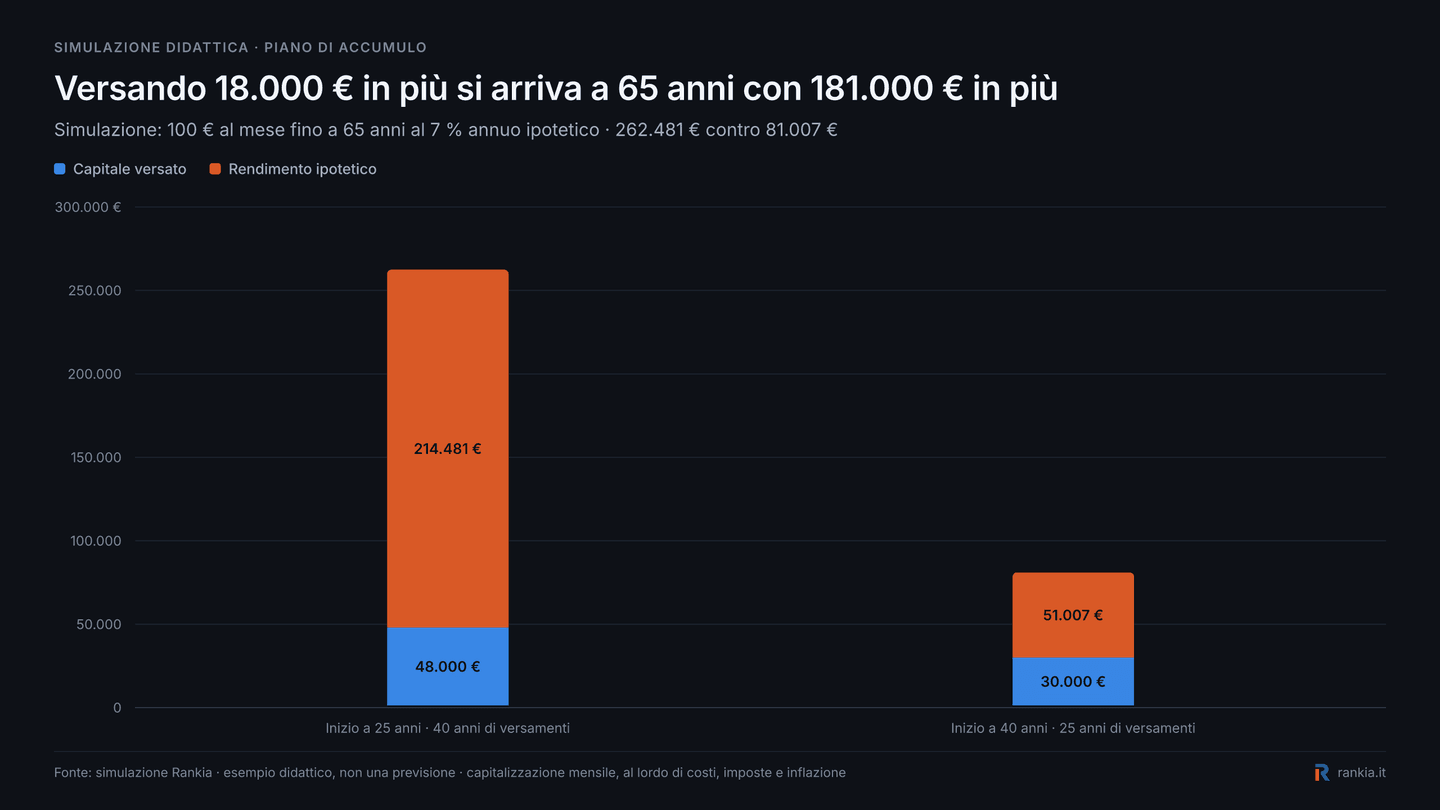
La differenza non nasce solo dai 18.000 euro versati in più, ma soprattutto dai quindici anni aggiuntivi di capitalizzazione.
Investire non significa però rinunciare alla sicurezza. Gli strumenti coprono tutto lo spettro del rischio, dai conti deposito garantiti fino alle azioni singole: la scelta dipende dall'orizzonte e dalla tolleranza alle oscillazioni.
Cosa fare prima di iniziare a investire
Prima di aprire un conto conviene sistemare tre cose. Salterle è il modo più rapido per essere costretti a vendere nel momento peggiore.
- Fondo di emergenza: da tre a sei mesi di spese su un conto liquido, separato dagli investimenti.
- Debiti costosi: un prestito all'8-10% annuo pesa più di quanto renda un portafoglio diversificato, quindi va estinto prima.
- Educazione finanziaria di base: capire cosa significano rendimento, rischio, volatilità e diversificazione prima di comprare qualsiasi strumento.
Serve anche un orizzonte temporale realistico: sotto i cinque anni il mercato azionario non è adatto, perché una correzione può arrivare proprio quando ti servono i soldi.
Solo quando queste tre voci sono a posto il capitale che investi è davvero capitale di lungo periodo, quello che puoi lasciare sul mercato anche durante una fase negativa.
Definisci gli obiettivi e il tuo profilo di rischio
Gli obiettivi finanziari guidano tutto il resto: comprare casa tra tre anni, integrare la pensione tra trenta o accantonare per gli studi dei figli portano a portafogli molto diversi.
L'orizzonte temporale restringe subito il campo degli strumenti da valutare: più la scadenza è vicina, meno spazio c'è per assorbire forti oscillazioni.
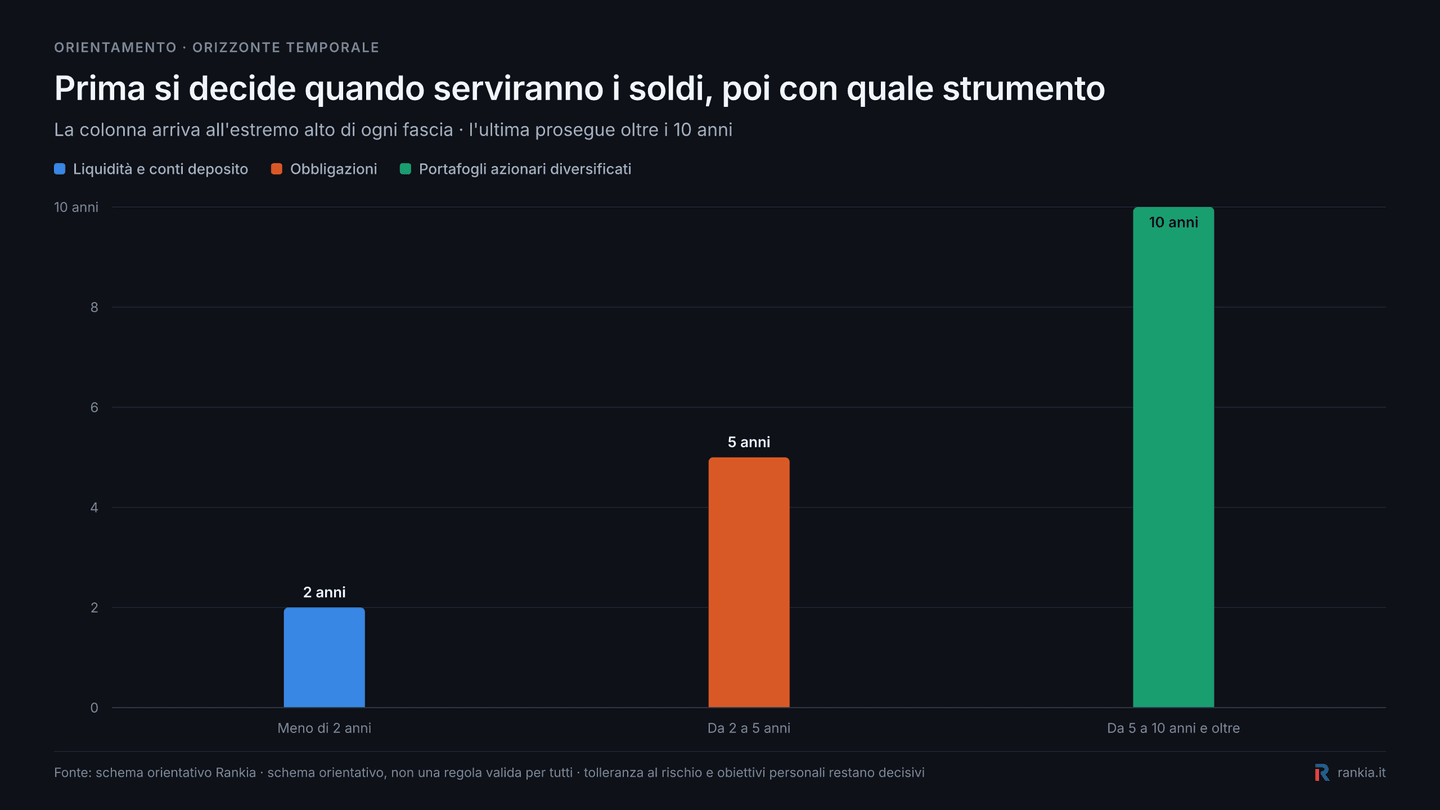
Il profilo di rischio è il secondo filtro. Non è quanto rischio vorresti correre, ma quanta perdita riesci a sopportare senza vendere.
- Conservatore: priorità alla protezione del capitale, con conti deposito, obbligazioni e fondi a reddito fisso.
- Moderato: parte del capitale in obbligazioni, parte in ETF indicizzati o azioni blue chip, con volatilità accettabile.
- Aggressivo: portafoglio di investimento concentrato su azioni, materie prime e criptovalute. Richiede esperienza dei mercati e non è il punto di partenza consigliato.
Come iniziare a investire in modo sicuro
La sicurezza, quando si parte da zero, dipende da due scelte: dove apri il conto e come distribuisci il capitale.
Sulla piattaforma la verifica è oggettiva. Controlla che l'intermediario sia autorizzato a operare in Italia: trovi l'elenco ufficiale dei soggetti autorizzati a operare in Italia sul sito CONSOB.
Le tutele cambiano in base al prodotto. I depositi bancari sono coperti fino a 100.000 euro per intestatario dal Fondo Interbancario di Tutela dei Depositi; i conti titoli rientrano nel Fondo Nazionale di Garanzia, che indennizza fino a 20.000 euro in caso di insolvenza dell'intermediario.
Sulla distribuzione del capitale vale una regola sola: diversificare. Un ETF su un indice globale contiene centinaia di società, quindi il fallimento di una singola azienda non compromette il portafoglio. La nostra guida ai broker autorizzati CONSOB elenca gli intermediari vigilati.
Con quanto denaro si può iniziare a investire
Non esiste un importo minimo fisso. Con molti broker puoi comprare frazioni di azioni da 1 euro e avviare un piano di accumulo su ETF da 10-25 euro al mese.
Il criterio corretto non è quanto puoi versare, ma quanto puoi lasciare investito senza toccarlo. Anche investire 100 euro al mese, con costanza, costruisce un capitale rilevante nel lungo periodo.
Chi parte da cifre molto basse ha due strade: le azioni frazionate, che permettono di comprare una quota di un titolo senza pagarne il prezzo intero, oppure i versamenti periodici su ETF e fondi indicizzati.
Errori da evitare quando inizi a investire
Gli errori dei primi mesi si somigliano tutti. Tre pesano più degli altri.
- Partire dal mercato sbagliato: indici, valute, materie prime e prodotti a leva come CFD, futures e opzioni non sono strumenti da principianti. Meglio cominciare da attivi intuitivi come i BTP e le Lettere del Tesoro o gli ETF.
- Usare la leva finanziaria: operare con più capitale di quello che si possiede amplifica i guadagni ma anche le perdite, e può azzerare il conto in poco tempo.
- Tagliare i guadagni e lasciare correre le perdite: si chiude troppo presto un'operazione in utile e si resiste su quelle in perdita sperando nel recupero.
Nessuno di questi errori dipende dai mercati: dipendono dalla mancanza di un piano deciso prima di investire.
In cosa investire: gli strumenti per chi parte da zero
L'offerta è ampia, ma per chi inizia si riduce a cinque famiglie di strumenti, ordinate dal rischio più basso al più alto.
| Strumento | Rendimento atteso | Rischio | Adatto a |
|---|---|---|---|
| Conti deposito | Legato ai tassi BCE | Molto basso, tutelato dal FITD | Liquidità e obiettivi sotto i 2 anni |
| Obbligazioni e BTP | Cedola nota alla sottoscrizione | Basso, legato all'emittente | Chi vuole un flusso prevedibile |
| ETF e fondi indicizzati | Media, in linea con l'indice replicato | Medio, esposto alle oscillazioni | Il cuore di un portafoglio di lungo periodo |
| Azioni singole | Variabile, potenzialmente alta | Medio-alto, concentrato | Chi ha già una base diversificata |
| Materie prime e cripto | Molto variabile | Alto, forte volatilità | Quote piccole e satellitari |
I conti deposito e i broker con conti di saldo remunerati sono la parte difensiva del portafoglio. La remunerazione segue i tassi della Banca Centrale Europea, che dal 16 settembre 2026 il tasso sui depositi della BCE è al 2,50%: sopra quella soglia si tratta di una promozione a tempo, non della norma di mercato.
Gli ETF e i fondi indicizzati replicano passivamente un indice come l'S&P 500 o il MSCI World. Comprarne una quota equivale a comprare tutte le società che lo compongono, con commissioni di gestione contenute e diversificazione immediata.
Per la selezione abbiamo raccolto le opzioni disponibili dall'Italia in I migliori ETF per investire e in Migliori fondi di investimento.
Le azioni singole richiedono più lavoro: analisi del bilancio, del settore e della valutazione. Se vuoi partire da qui, la guida Come investire in Borsa spiega il flusso operativo passo per passo.
Come scegliere la piattaforma per investire
La piattaforma incide sul rendimento netto più di quanto sembri. I criteri che contano per chi inizia sono quattro: commissioni, deposito minimo, PAC automatico e conto demo.
Verifica anche la reportistica fiscale: un intermediario che non agisce da sostituto d'imposta ti obbliga a dichiarare le plusvalenze in autonomia.


Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
CFD, Forex, Commodities, CFD su indici, CFD su azioni, Forex di materie prime, Criptovalute
La strategia: PAC e interesse composto
Definiti obiettivi, strumenti e piattaforma resta il come. Due meccanismi fanno la differenza sul risultato finale.
L'interesse composto
L'interesse composto è l'accumulo degli interessi sul capitale: gli interessi generati diventano capitale e a loro volta producono interessi. Ripetuto anno dopo anno, il capitale cresce in modo esponenziale.
| Anno | Capitale accumulato (7% annuo, da 10.000 €) |
|---|---|
| 1 | 10.700 € |
| 5 | 14.026 € |
| 10 | 19.672 € |
| 20 | 38.697 € |
Con il calcolatore di interessi puoi simulare il tuo caso cambiando importo, rendimento e orizzonte temporale.
Il piano di accumulo (PAC o DCA)
Il DCA, o piano di accumulo, consiste nell'investire una somma fissa a intervalli regolari invece di entrare tutto in una volta. Funziona anche con l'investimento di piccole somme mensili.
Comprando sempre lo stesso importo acquisti più quote quando i prezzi scendono e meno quando salgono, quindi il prezzo medio di carico si abbassa senza dover indovinare il momento giusto.
Il vantaggio più sottovalutato è psicologico: il versamento automatico rimuove la discrezionalità, ed è proprio la discrezionalità a produrre gli errori descritti sopra.
In sintesi, iniziare a investire non richiede un grande capitale ma una sequenza corretta: fondo di emergenza, obiettivi chiari, profilo di rischio onesto, strumenti diversificati e una piattaforma vigilata. L'ordine conta più della scelta del singolo prodotto, perché è la sequenza a determinare se resterai investito quando il mercato scende.
Il passo concreto è più piccolo di quanto immagini: apri un conto su un intermediario autorizzato, imposta un versamento automatico su un ETF globale e lascialo lavorare. Il fattore che pesa di più è il tempo, non l'importo di partenza.
Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
CFD, Forex, Commodities, CFD su indici, CFD su azioni, Forex di materie prime, Criptovalute
Domande frequenti su come iniziare a investire
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.