
Come investire 20.000 euro: strumenti, portafogli e rendimenti


19 NOV, 2026
Indice
Hai 20.000 euro da investire? Non si tratta di scegliere lo strumento perfetto, ma di decidere come distribuire il capitale tra una parte che protegge e una che cresce.
Il contesto è cambiato: a settembre 2026 la BCE ha alzato il tasso sui depositi al 2,50% e a ottobre l'inflazione è salita al 5,5%. Ecco come investire 20 mila euro oggi: non ti faranno vivere di rendita, ma possono diventare la base di un patrimonio.
Per la parte in ETF, XTB non applica commissioni su azioni ed ETF fino a 100.000 euro di volume mensile (oltre, 0,2% con minimo 10 euro).
Cosa fare con 20.000 euro: conviene investirli oggi?
Sì, se non ti servono a breve: il motivo non è l'entusiasmo per i mercati, ma il costo di non farlo. Con l'inflazione italiana al 5,5% su base annua (Istat, ottobre 2026), 20.000 euro fermi sul conto perdono circa 1.100 euro di potere d'acquisto in un anno.
È una perdita che non compare sull'estratto conto: chi un anno fa ha lasciato 20.000 euro sul conto corrente oggi compra quanto avrebbe comprato allora con circa 19.000 euro. Se i prezzi continuassero a salire a questo ritmo, in cinque anni l'erosione supererebbe i 4.600 euro reali.
Con questi prezzi, però, neanche la parte prudente del portafoglio basta da sola a difendere il capitale. Un conto deposito vincolato a 12 mesi pagava a fine estate tra il 3,00% e il 3,25% lordo, cioè intorno al 2% netto dopo tasse e bollo: oggi la liquidità rende meno dell'inflazione.
Il dato di ottobre va letto con cautela: l'inflazione media già acquisita per il 2026 è del 3,4% (Istat) e un picco mensile non dice quanto durerà. Per questo conviene non scommettere su un solo scenario, ma tenere una base difensiva e affidare la crescita reale a una quota azionaria diversificata, che sui periodi lunghi ha in genere battuto l'inflazione.
Cosa fare con 20.000 euro, quindi, in concreto? Se ti servono entro due o tre anni, proteggerli con conto deposito e titoli di Stato brevi, accettando un rendimento reale oggi vicino allo zero o negativo. Se puoi lasciarli investiti più a lungo, conviene dividerli tra protezione e crescita.
Come investire 20.000 euro senza rischi: cosa valutare prima
Un investimento senza rischi in senso stretto non esiste, ma puoi scegliere quali rischi correre. Prima dello strumento contano due verifiche: definire orizzonte e profilo di rischio e mettere al sicuro un fondo d'emergenza. Se è la prima volta, parti dalla guida su come iniziare a investire.
Obiettivi, orizzonte temporale e profilo di rischio
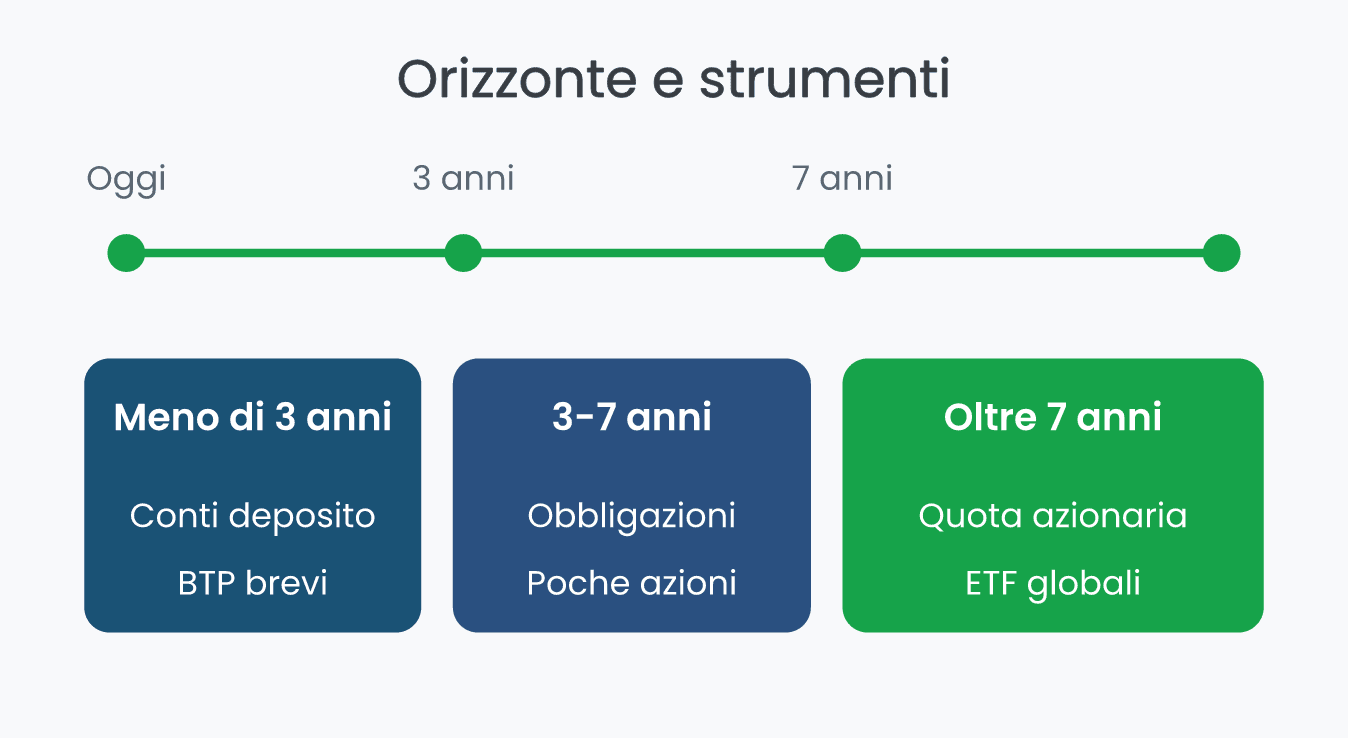
L'orizzonte temporale è la variabile che pesa di più:
- Meno di 3 anni: conti deposito vincolati e BTP a breve scadenza.
- Da 3 a 7 anni: base obbligazionaria con una quota azionaria contenuta.
- Oltre 7 anni: quota azionaria più ampia, preferibilmente tramite ETF globali.
Conta poi la tolleranza alle perdite. Nel 2022 un ETF sull'MSCI World ha perso il 18,14% in dodici mesi: su 20.000 euro sono 3.628 euro visti scendere senza poterci fare nulla.
Il questionario MiFID II dell'intermediario serve a misurarla. Opera solo con broker autorizzati CONSOB: il miglior broker è quello coerente con il tuo stile, con commissioni basse e regime amministrato.
Diversificare per ridurre il rischio
La diversificazione è la protezione che costa meno: distribuire i 20.000 euro tra emittenti, Paesi e classi di attivo diverse riduce l'impatto di un singolo evento negativo. Un ETF globale contiene già migliaia di società, quindi il rischio da evitare è la concentrazione, più che la volatilità.
Il fondo d'emergenza e la garanzia FITD
Prima di investire conviene avere da parte almeno 3-6 mesi di spese essenziali su un conto remunerato, per non vendere in perdita al primo imprevisto. Se i 20.000 euro sono tutto ciò che hai, la prima tranche va lì.
La liquidità in banca è protetta dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per depositante e per banca: copre interamente i tuoi 20.000 euro, ma non esiste su ETF, azioni, crowdfunding o social lending.
Dove investire 20.000 euro oggi: gli strumenti a confronto
La tabella riassume le alternative accessibili dall'Italia, dal rischio più basso al più alto:
| Strumento | Rendimento atteso lordo | Rischio | Quando usarlo |
|---|---|---|---|
| Conti deposito / remunerati | 2,5% - 3,25% | Molto basso | Liquidità e cuscinetto |
| Titoli di Stato (BTP, BTP Valore) | 2,6% - 4,0% | Basso | Stabilità e cedole |
| ETF obbligazionari | 3% - 5% | Medio-basso | Diversificazione |
| ETF azionari globali e fondi | 6% - 9% storico | Medio-alto | Crescita di lungo periodo |
| Azioni singole / REIT | Variabile | Alto | Reddito o convinzione |
| Crowdfunding e social lending | Variabile, non garantito | Alto | Quota marginale |
| Oro (ETC) | Variabile | Medio | Copertura |
| Criptovalute | Variabile | Molto alto | Quota satellite |
Nessuno di questi strumenti, preso da solo, risolve il problema: è la combinazione che fa il lavoro.
Conti deposito e conti remunerati
Il conto deposito serve più per quello che evita che per il rendimento: con una parte liquida non sei costretto a toccare il resto quando il mercato scende.
Con la ritenuta del 26% e il bollo dello 0,20%, su 20.000 euro al 3,00% lordo restano circa 404 euro netti in un anno, al 3,25% circa 441. Dopo il rialzo BCE le offerte possono essere cambiate.
Per la parte disponibile puoi partire dai broker che pagano interessi sul deposito, controllando le condizioni di svincolo.
Titoli di Stato e obbligazioni: BTP, BOT e BTP Valore
I titoli di Stato italiani offrono un rendimento noto a scadenza e la tassazione al 12,5% anziché al 26%: su un rendimento del 4% lordo, la differenza vale circa 108 euro l'anno su 20.000 euro.
Il BTP decennale (scadenza marzo 2036) rendeva il 3,98% lordo al 27 agosto 2026: circa 697 euro netti l'anno.
Ecco la simulazione del BTP Valore di ottobre 2026 (scadenza 27 ottobre 2031) su 20.000 euro sottoscritti in emissione (tassi definitivi MEF):
| Periodo | Cedola annua lorda | Netto annuo su 20.000 euro |
|---|---|---|
| 1° e 2° anno | 3,75% | 656,25 euro |
| 3° e 4° anno | 4,20% | 735 euro |
| 5° anno | 4,75% | 831,25 euro |
| Totale 5 anni | 4.130 euro lordi | 3.613,75 euro |
Quello di marzo 2026 (scadenza 10 marzo 2032, cedole del 2,60%, 3,20% e 3,80% più premio dello 0,8%) porta 20.000 euro a circa 23.500 euro netti. Oggi entrambi si comprano solo sul MOT: un BTP è sicuro solo se tenuto fino a scadenza.
Investire in obbligazioni societarie singole espone troppo all'insolvenza di un emittente: i migliori ETF obbligazionari offrono centinaia di emittenti in un solo strumento.
Per BTP sul MOT ed ETF obbligazionari dallo stesso conto, ecco BG Saxo.
ETF, fondi comuni e PAC
Investire in ETF con 20.000 euro significa in pratica un ETF azionario globale ad accumulazione come core. Per pianificare usa un'ipotesi prudente del 6-7% annuo, mettendo in conto anni negativi, e parti dai migliori ETF accessibili dall'Italia.
Esistono anche ETF settoriali, per capitalizzazione o costruiti su criteri di investimenti ESG, all'opposto delle cosiddette azioni del peccato.
I fondi comuni hanno costi annui in genere più alti di un ETF. La tassazione degli ETF in Italia applica il 26% e non consente di compensare le minusvalenze con i dividendi.
Se temi di entrare su un massimo, accumula la quota azionaria con un PAC in 12-18 rate: riduce il rischio di comprare nel momento peggiore. Confronta le condizioni nella guida sui migliori PAC.
Per un PAC su ETF, ecco Fineco e Scalable Capital a confronto.


Regolamento
Commissione Nazionale per le Società e la Borsa (CONSOB)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Criptovalute, Piano d'Accumulo del Capitale
Azioni e trading online: quanto pesarli su 20.000 euro
Una blue chip e una penny stock hanno in comune solo la forma giuridica. Con questa cifra conta il peso: mai più del 5% su un singolo titolo, cioè 1.000 euro per società, e non oltre il 20-25% del capitale in azioni singole.
Se vuoi fare stock picking, dagli un metodo: parti dalle azioni da comprare oggi o da una strategia come la Dogs of the Dow. Il trading con leva sui CFD è speculazione: la maggior parte dei conti retail perde denaro.
Immobili: REIT e crowdfunding immobiliare
Con 20.000 euro l'acquisto diretto di un immobile a reddito non è percorribile: la cifra copre a malapena anticipo e costi di transazione, a meno di usarla come acconto per un mutuo e accettare la leva.
I REIT sono società immobiliari quotate che distribuiscono i canoni come dividendo (vedi i migliori REIT): si vendono in giornata, ma scendono insieme alle azioni nei crolli di mercato.
Il crowdfunding immobiliare finanzia singoli progetti con tagli da poche centinaia di euro: rendimento atteso più alto, ma rischio di ritardi o default e capitale bloccato fino alla fine.
Startup, equity crowdfunding e social lending
L'equity crowdfunding permette di entrare nel capitale di startup e PMI; il social lending, di prestare denaro a privati o imprese in cambio di interessi. Sono strumenti illiquidi e ad alto rischio, e nessuno dei due è coperto dal FITD.
In Italia le piattaforme di crowdfunding devono essere autorizzate dalla CONSOB secondo il Regolamento UE 2020/1503: verificalo prima di versare. Su 20.000 euro, oltre il 5% è già una scommessa.
Oro, materie prime e criptovalute: le quote satellite
L'oro non genera cedole, ma tende a proteggere il capitale nelle fasi di incertezza. Il modo efficiente per averlo è un ETC: parti dai migliori ETF sull'oro. Su 20.000 euro una quota del 5-10%, cioè 1.000-2.000 euro, basta per diversificare.
Le criptovalute sono l'asset più volatile accessibile con un conto ordinario. Investire in Bitcoin è cambiato dopo l'Halving 2024 di Bitcoin e gli ETF su Bitcoin spot statunitensi, ma tramite exchange o broker di criptovalute resta speculazione: oltre il 5% non è diversificazione, è scommessa.
Tre portafogli esempio per investire 20.000 euro
Il passo successivo è creare un portafoglio di investimento coerente con il tuo profilo. I tre esempi non sono modelli rigidi, ma logiche pratiche di allocazione da adattare.
| Asset | Prudente (12-24 mesi) | Bilanciato (3-5 anni) | Dinamico (oltre 5 anni) |
|---|---|---|---|
| Titoli di Stato brevi (BOT/BTP) | 40% (8.000 €) | — | — |
| Conto deposito / BTP Valore | 30% (6.000 €) | — | — |
| ETF obbligazionari | 20% (4.000 €) | 40% (8.000 €) | 20% (4.000 €) |
| ETF azionari globali | — | 40% (8.000 €) | 70% (14.000 €) |
| Oro (ETC) | — | 10% (2.000 €) | — |
| Satellite (tematici, emergenti, REIT, cripto) | — | — | 10% (2.000 €) |
| Liquidità / rate del PAC | 10% (2.000 €) | 10% (2.000 €) | — |
- Prudente: ribilanciamento semestrale, con almeno il 40% in titoli di Stato brevi.
- Bilanciato: ribilanciamento annuale, o quando un peso si scosta di oltre 5 punti dal target.
- Dinamico: ribilanciamento annuale, riducendo il satellite se supera il 12-15% del portafoglio.
Con 20.000 euro e almeno cinque anni davanti, io partirei dal bilanciato ed entrerei sulla parte azionaria con un PAC. Con l'inflazione di questi mesi terrei la quota obbligazionaria su durate brevi o medie, per non subire troppo un nuovo rialzo dei tassi.
Se non vuoi gestirlo da solo, il miglior robo-advisor costa in genere qualche decimo di punto l'anno. Puoi anche destinare una parte al miglior fondo pensione integrativo: il capitale resta vincolato, ma la deducibilità fino a 5.164,57 euro l'anno è un rendimento fiscale immediato.
Quanto puoi guadagnare investendo 20.000 euro?
Ecco cosa diventano 20.000 euro con l'interesse composto, al lordo di costi e tasse (ipotesi illustrative, non garantite):
| Anni | 3% (BTP, conto deposito) | 6% (bilanciato) | 9% (azionario storico) |
|---|---|---|---|
| 5 anni | ~23.185 € | ~26.765 € | ~30.772 € |
| 10 anni | ~26.878 € | ~35.817 € | ~47.347 € |
| 20 anni | ~36.122 € | ~64.143 € | ~112.088 € |
Tra il 3% e il 9% su vent'anni ci sono oltre 75.000 euro di differenza sullo stesso capitale: il tempo moltiplica ogni punto di rendimento.
Come raddoppiare 20.000 euro? Con la regola del 72, che divide 72 per il rendimento annuo, al 3% servono 24 anni, al 6% circa 12 e al 9% circa 8. Fare prima significa accettare più rischio.
Se il capitale è maggiore, le logiche restano queste: vedi le guide su Come investire 50000 euro e Come investire 200.000 euro.
Errori da evitare investendo 20.000 euro
Gli errori più costosi riguardano la gestione del piano, non la scelta dello strumento. Sono sei e si ripetono con regolarità:
- Concentrare tutto su un'unica soluzione: un solo titolo, settore o emittente espone a un rischio che la diversificazione ridurrebbe quasi a costo zero.
- Entrare con l'intero capitale nel momento sbagliato: sulla quota azionaria, un PAC su 12-18 mesi riduce il rischio di comprare sui massimi.
- Vendere in perdita al primo calo: è qui che le perdite da temporanee diventano definitive; il fondo d'emergenza serve proprio a non doverlo fare.
- Comprare un BTP lungo per rivenderlo a breve: la garanzia dello Stato vale a scadenza; se i tassi salgono, come dopo il rialzo della BCE di settembre, il prezzo dei titoli lunghi scende.
- Sottovalutare costi e fiscalità: un punto percentuale di costi annui su 20.000 euro vale 200 euro l'anno, a cui si sommano il bollo dello 0,20% e le aliquote del 26% e del 12,5%.
- Affidarsi a piattaforme non autorizzate: rendimenti alti e «garantiti» sono il segnale tipico delle truffe; controlla i registri della CONSOB.
C'è poi un errore meno visibile: rimandare. Il quadro è sempre incerto e aspettare il momento perfetto costa più di qualsiasi errore di timing. Trovi altre indicazioni nella nostra guida su dove investire.
In sintesi, con 20.000 euro non serve l'investimento perfetto, ma un piano coerente: una base tra conto deposito e titoli di Stato, ETF globali per la crescita e piccole quote satellite funzionano meglio di una strategia ambiziosa e difficile da mantenere.
Il punto di partenza resta lo stesso: definisci obiettivo e orizzonte, metti al sicuro il fondo d'emergenza e poi scegli strumenti e broker. Alla fine è la coerenza del piano, non il singolo prodotto, a fare la differenza sul rendimento di lungo periodo.
Domande frequenti su come investire 20.000 euro
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.