
Vivere di dividendi: quanto capitale serve e come costruire la rendita

Indice
Vivere di dividendi è il sogno di molti investitori: costruire un portafoglio capace di generare entrate costanti che permettano di integrare o sostituire lo stipendio. Non è una strategia miracolosa, ma un percorso di lungo periodo che richiede capitale, disciplina e metodo.
In questa guida trovi i numeri esatti: quanto patrimonio serve per ogni livello di rendita, quali strumenti usare e quanto pesa davvero il fisco italiano sulle cedole.
Se vuoi costruire un portafoglio con azioni ed ETF a distribuzione, XTB offre oltre 7.400 azioni e più di 2.200 ETF, con 0% di commissioni fino a 100.000 € di controvalore mensile; resta da considerare lo 0,5% di conversione valutaria quando applicabile.
Cosa significa vivere di dividendi
Vivere di dividendi significa impostare il proprio portafoglio con l’obiettivo di ottenere entrate periodiche e costanti, derivanti dalla distribuzione degli utili delle società quotate o dei fondi che li raccolgono e li redistribuiscono agli investitori. A differenza di chi punta esclusivamente alla crescita del capitale, l’investitore orientato alla rendita cerca un flusso di cassa regolare.
In pratica, invece di vendere periodicamente quote del portafoglio per generare liquidità, chi vive di dividendi si affida a flussi già programmati dalle aziende e dagli strumenti finanziari selezionati.
Alcuni titoli distribuiscono dividendi mensili (un caso noto è Realty Income, chiamata non a caso "The Monthly Dividend Company"), altri trimestrali o semestrali (come accade nella maggior parte degli ETF quotati su Borsa Italiana), altri ancora annuali.
Differenza tra vivere e investire in dividendi
Investire in dividendi e vivere di dividendi non sono la stessa cosa.
- Nel primo caso si tratta di una strategia di investimento: si scelgono azioni o ETF che distribuiscono utili per migliorare il rendimento complessivo del portafoglio, senza puntare a vivere delle sole cedole.
- Nel secondo l’obiettivo è sostenere le spese di vita quotidiana con le distribuzioni. Questo implica valutare la frequenza delle cedole, la sostenibilità del payout e la pianificazione fiscale.
Quanto capitale serve per vivere di dividendi?
È la domanda che conta davvero, e prima ancora di creare un portafoglio la risposta è aritmetica: il capitale necessario si ottiene dividendo il reddito netto desiderato per il rendimento netto del portafoglio. Con un rendimento lordo del 4% e l’aliquota italiana del 26%, il netto reale scende a circa il 2,96%.
| Rendita netta mensile | Rendita netta annua | Capitale necessario (yield lordo 4%) |
|---|---|---|
| 500 € | 6.000 € | ~203.000 € |
| 1.000 € | 12.000 € | ~405.000 € |
| 1.500 € | 18.000 € | ~608.000 € |
| 2.000 € | 24.000 € | ~811.000 € |
I numeri spiegano perché vivere di soli dividendi è realistico solo sopra il mezzo milione di euro di patrimonio investito. Sotto quella soglia i dividendi restano un’integrazione utile, non un sostituto dello stipendio.
Chi parte da capitali più contenuti ha due leve: accumulare per anni reinvestendo le cedole, oppure accettare un approccio misto, in cui la rendita si compone di dividendi e di vendite programmate di quote.
Un avvertimento sul calcolo: la tabella fotografa il primo anno. Per mantenere lo stesso potere d’acquisto dopo dieci anni con un’inflazione al 2%, la rendita deve crescere di circa il 22% — motivo per cui la crescita del dividendo conta quanto il suo livello iniziale.
Azioni, ETF e fondi a dividendo: gli strumenti da usare
Le azioni a dividendo sono titoli di società con una politica di distribuzione stabile e, nei casi migliori, crescente. Sono aziende consolidate, con business poco ciclici e flussi di cassa prevedibili.
In Italia i casi più citati sono Intesa Sanpaolo ha registrato un dividend yield del 9,8% sul dividendo relativo al 2024 e del 7,5% su quello relativo al 2025, calcolati dalla banca sul prezzo medio dell'anno.
Un capitolo a parte meritano i REIT (Real Estate Investment Trusts), società immobiliari che per legge distribuiscono gran parte degli utili agli azionisti. Il più noto è Realty Income, che paga cedole mensili.
Gli ETF a dividendo offrono invece un vantaggio decisivo: la diversificazione immediata. Con un unico strumento si ottiene esposizione a decine o centinaia di società che distribuiscono utili, riducendo fortemente il rischio specifico legato al singolo titolo. Fra i più scambiati su Borsa Italiana:
- Vanguard FTSE All-World High Dividend Yield (VHYL): distribuzione trimestrale, esposizione globale.
- SPDR S&P Global Dividend Aristocrats: società con storie di dividendi crescenti.
- Xtrackers Stoxx Global Select Dividend 100: focus sui titoli ad alto rendimento.
Oltre ad azioni ed ETF restano i fondi comuni a distribuzione, che delegano la selezione a un gestore in cambio di commissioni più elevate, e i Closed-End Funds, negoziati in borsa come azioni: usano spesso leva finanziaria e distribuiscono anche oltre l’8%, ma con volatilità e costi superiori. Completano il quadro le azioni privilegiate e le obbligazioni ad alto rendimento, a metà strada tra cedola fissa e rischio azionario.
Vivere di dividendi: pro e contro
Come ogni strategia, puntare tutto sui dividendi presenta luci e ombre. Da un lato consente di ricevere entrate regolari senza vendere le proprie azioni; dall’altro richiede un capitale importante e può essere penalizzata da tagli aziendali o da un quadro fiscale poco favorevole.
Vantaggi
- Flusso di reddito costante: cedole periodiche che possono integrare o sostituire lo stipendio.
- Stabilità: le aziende che pagano dividendi tendono a essere più mature e meno volatili.
- Protezione dall’inflazione: i titoli con cedole crescenti adeguano il flusso al costo della vita.
- Forza psicologica: incassare dividendi riduce la tentazione di vendere nei momenti di volatilità.
Svantaggi
- Capitale elevato richiesto: per una rendita significativa servono centinaia di migliaia di euro.
- Rischio di taglio: le società possono ridurre o sospendere i dividendi in periodi di crisi.
- Tassazione penalizzante: il 26% erode il rendimento netto, soprattutto sui titoli esteri.
- Rendimento totale inferiore: i titoli ad alto yield hanno spesso minore crescita di prezzo.
- Concentrazione settoriale: utility, banche ed energia dominano il segmento, riducendo la diversificazione.
Il limite meno intuitivo è la trappola del dividendo: lo yield si calcola dividendo la cedola per il prezzo, quindi un rendimento che sale di colpo al 10-12% segnala quasi sempre un titolo che ha perso valore, non un’azienda più generosa. Se al taglio della cedola segue anche il calo del prezzo, l’investitore perde due volte.
Va poi ricordato che il dividendo non è denaro creato dal nulla: il giorno dello stacco il prezzo dell’azione scende dell’importo distribuito. Quello che conta per il patrimonio è il total return, cioè cedole più variazione di prezzo, non la sola rendita incassata.
Strategie più usate per vivere di dividendi
Alcune strategie privilegiano il rendimento immediato, altre la crescita futura del flusso di cassa. Le due più diffuse tra gli investitori orientati alla rendita puntano entrambe sulla continuità della cedola nel tempo, non sul suo livello di partenza.
Dividend Growth Investing
Il Dividend Growth Investing (DGI) consiste nel selezionare aziende che non solo pagano dividendi, ma li aumentano ogni anno. L’approccio privilegia qualità e sostenibilità rispetto all’entità immediata del rendimento.
Un investimento di 10.000 € in un titolo con yield iniziale del 3% genera 300 € l’anno. Se il dividendo cresce del 6% annuo, dopo dieci anni l’incasso sale a circa 537 €, l’80% in più rispetto alla partenza, senza aver versato un euro aggiuntivo.
Dividend Aristocrats e Dividend Kings
I Dividend Aristocrats sono società dell’S&P 500 che hanno aumentato la cedola per almeno 25 anni consecutivi. Ancora più selettivo è il club dei Dividend Kings, che richiede oltre 50 anni di aumenti ininterrotti.
Coca-Cola distribuisce dividendi dal 1920 e li incrementa senza interruzioni dal 1963; Johnson & Johnson ha superato i 63 anni consecutivi di crescita e Procter & Gamble sfiora i 70. In Europa i criteri sono meno stringenti — in genere dieci anni senza tagli — ma la logica è identica: selezionare società resilienti, non quelle con il rendimento più alto.
Per chi non vuole scegliere titolo per titolo esistono ETF dedicati alla crescita dei dividendi, come lo State Street SPDR S&P U.S. Dividend Aristocrats UCITS ETF. In un portafoglio da rendita gli Aristocrats sono tipicamente la parte "core": cedole moderate, ma prevedibili.
ETF a distribuzione o ad accumulazione: quale conviene?
La scelta tra ETF ad accumulazione o a distribuzione è il bivio più sottovalutato di questa strategia, perché cambia il risultato finale più della selezione dei titoli.
Gli ETF ad accumulazione reinvestono automaticamente i dividendi all’interno del fondo: nessuna tassa viene pagata finché non si vende, quindi l’intero importo continua a comporre. Gli ETF a distribuzione versano le cedole sul conto, che vengono tassate subito al 26%: da quel momento il capitale sottratto non produce più rendimento.
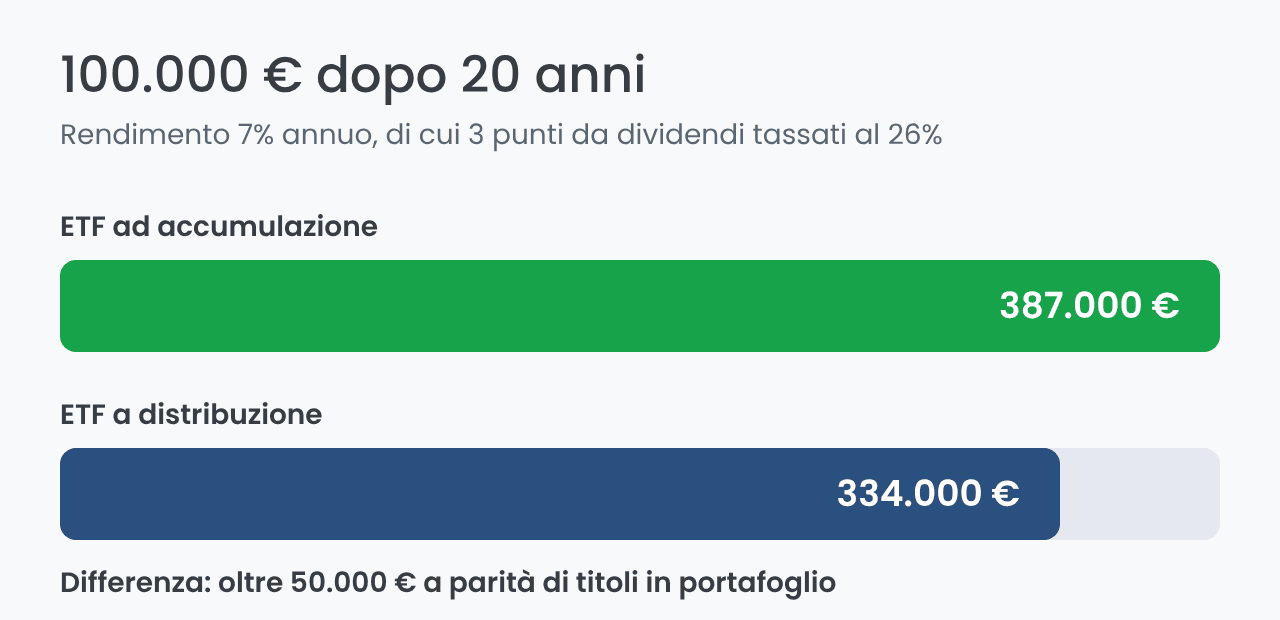
La differenza si misura. Su 100.000 € investiti al 7% annuo, di cui 3 punti da dividendi, dopo vent’anni la versione ad accumulazione vale circa 387.000 €, mentre quella a distribuzione, con il 26% prelevato ogni anno sulle cedole, si ferma intorno a 334.000 €: oltre 50.000 € di differenza a parità di titoli in portafoglio.
Chi sta ancora costruendo il capitale ha quasi sempre convenienza a usare la versione ad accumulazione e a passare alla distribuzione solo nella fase di prelievo. Chi invece ha già il patrimonio e vuole la rendita oggi accetta l’inefficienza fiscale in cambio di un flusso automatico, senza dover vendere quote.
Tassazione dei dividendi in Italia
Il rendimento lordo pubblicizzato da un’azienda o da un ETF non coincide quasi mai con l’incasso reale dell’investitore.
In Italia la tassazione dei dividendi è del 26%, a prescindere dall’importo, sia per i titoli italiani sia per quelli esteri. Nel caso dei titoli esteri va però considerata anche la ritenuta alla fonte applicata dal Paese di origine.
Esempio Stati Uniti: un dividendo di 1.000 $ subisce una ritenuta del 15% alla fonte grazie alla convenzione Italia-USA. L’investitore riceve 850 $, su cui si applica il 26% italiano (221 $): l’incasso netto è di circa 629 $, oltre il 37% in meno del lordo.
Esempio Svizzera: la ritenuta alla fonte è del 35%. La convenzione con l’Italia la riduce al 15%, quindi fino al 20% è recuperabile tramite istanza di rimborso, con una procedura lunga e burocratica. Senza recupero il netto può quasi dimezzarsi.
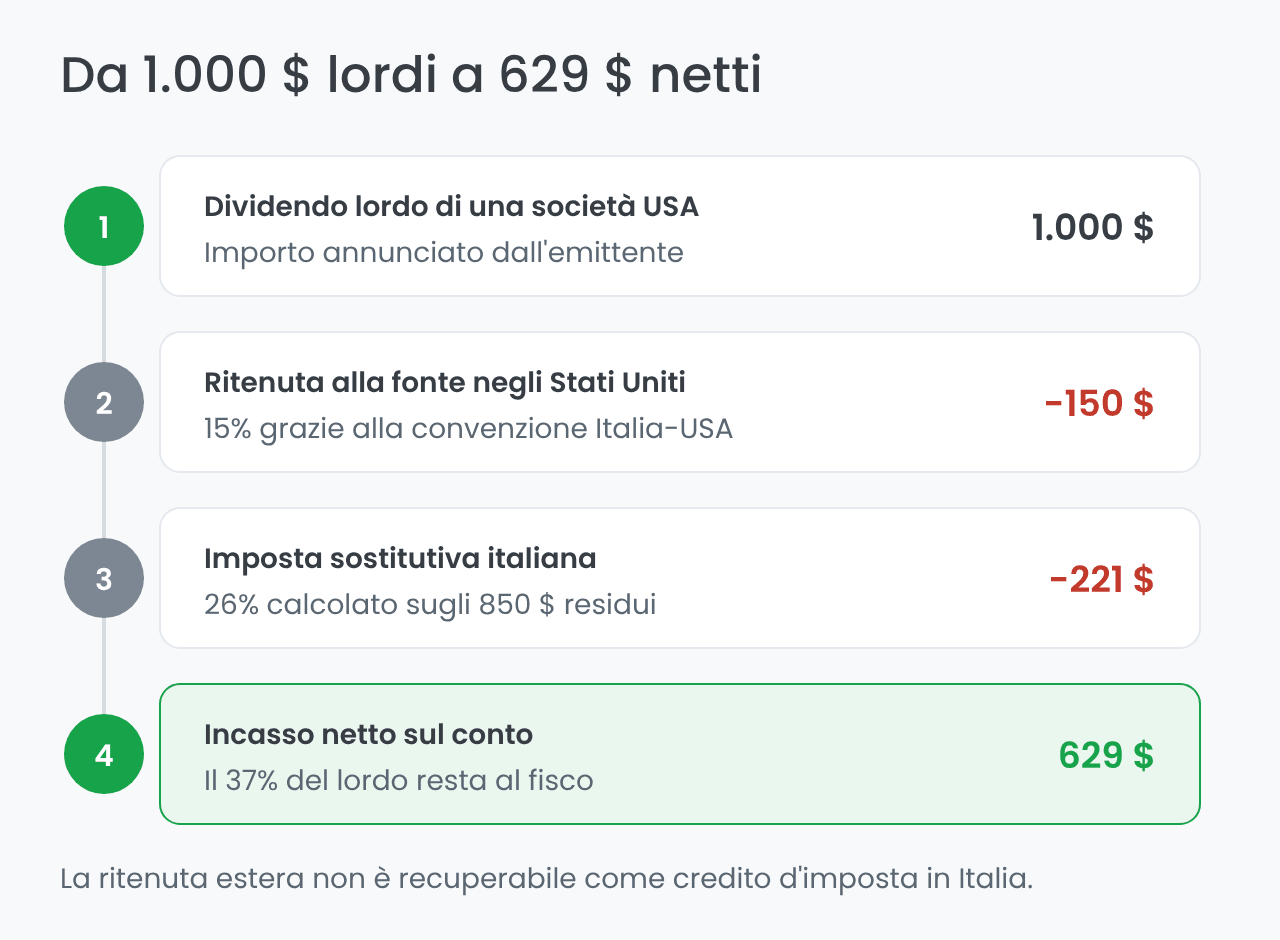
C’è un dettaglio che penalizza l’investitore italiano rispetto ad altri Paesi europei: sui dividendi esteri la ritenuta alla fonte non è recuperabile come credito d’imposta, perché l’imposta italiana è sostitutiva. Il prelievo estero resta quindi un costo secco.
Per questo molti investitori privilegiano gli ETF UCITS domiciliati in Irlanda o Lussemburgo, che applicano meccanismi più efficienti contro la doppia imposizione.
Esempio di portafoglio da 100.000 € per vivere di dividendi
Ecco un esempio concreto di allocazione costruita su un investimento di 100.000€, pensata per bilanciare rendimento immediato e solidità.
| Categoria | Peso % | Yield stimato | Reddito lordo (€) |
|---|---|---|---|
| Azioni italiane (Enel, Intesa Sanpaolo) | 20% | 7% | 1.400 € |
| Azioni USA/globali (Coca-Cola, J&J, P&G) | 20% | 3% | 600 € |
| REIT (Realty Income, Simon Property) | 15% | 4,5% | 675 € |
| ETF globali a dividendo (VHYL, SPDR Aristocrats) | 30% | 3,5% | 1.050 € |
| Fondi/CEF a distribuzione (DWS Top Dividende) | 10% | 6% | 600 € |
| Azioni privilegiate / High Yield | 5% | 5,5% | 275 € |
| Totale | 100% | 4,6% | 4.600 € |
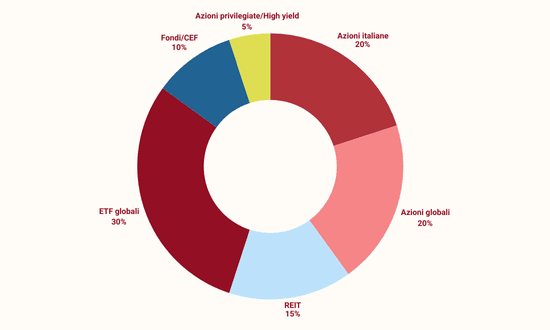
Con 100.000 € così diversificati si generano circa 4.600 € lordi all’anno, pari a 3.400 € netti con l’aliquota del 26%: circa 280 € al mese. Non sostituiscono uno stipendio, ma coprono una bolletta o una rata.
Distribuite lungo l’anno, le cedole di questo portafoglio arrivano con frequenze diverse: mensili dai REIT, trimestrali dagli ETF globali e dalle azioni USA, annuali o semestrali dalle italiane. È una caratteristica da pianificare, perché il flusso non è affatto uniforme mese per mese.
Due avvertenze su questa allocazione. La quota del 20% in azioni italiane concentra il rischio su due soli settori — banche e utility — e va ribilanciata se il peso cresce oltre il 25%. I fondi e i CEF a distribuzione, invece, sostengono il 6% di yield anche grazie alla leva: sono la componente più fragile in caso di rialzo dei tassi.
Per arrivare ai 18.000 € netti annui di uno stipendio medio italiano, con la stessa logica di diversificazione servirebbe un capitale di circa 530.000 €.
Broker per investire in dividendi
Per chi punta alla rendita contano tre cose: costi di negoziazione ridotti, nessuna commissione sull’incasso dei dividendi e accesso ai mercati internazionali dove si trovano gli Aristocrats e i REIT.

Prodotti offerti
Azioni, ETF, CFD, Forex, Commodities, Criptovalute, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Un dettaglio spesso trascurato: chi opera in regime amministrato lascia che sia l’intermediario a versare il 26%, senza dichiarazione. Con un broker estero in regime dichiarativo, ogni cedola va invece riportata in dichiarazione.
Se ti interessa approfondire il tema, guarda il nostro video su come costruire dividendi crescenti 👇
In sintesi, vivere di dividendi non è un’illusione ma un traguardo aritmetico: serve un capitale proporzionato alla rendita che si desidera, un portafoglio diversificato tra azioni, ETF e REIT e la consapevolezza che il 26% di tassazione fa parte del calcolo fin dall’inizio.
Il percorso più realistico parte molto prima della rendita: accumulare con strumenti ad accumulazione, reinvestire le cedole per anni e passare alla distribuzione solo quando il capitale è sufficiente. È la fase di accumulo, non la selezione del titolo, a decidere se ci riuscirai.
Se preferisci che ritenute, capital gain e adempimenti fiscali siano gestiti direttamente dall'intermediario, confronta anche Fineco per costruire un portafoglio di azioni ed ETF a distribuzione.
Domande frequenti su come vivere di dividendi
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.