
Investire in azioni con dividendi: come sceglierle e quanto rendono


15 SET, 2026
Indice
Investire in azioni con dividendi significa comprare società che restituiscono agli azionisti una parte degli utili. Quasi tutti però si fermano al numero più visibile, il dividend yield, e lì nasce l’errore più costoso: un rendimento alto è spesso il sintomo di un prezzo crollato.
Per confrontare piattaforme, mercati e costi di eseguito utili a investire in azioni con dividendi, conviene partire da un broker che dia accesso sia a Piazza Affari sia ai listini esteri.
Se vuoi costruire un portafoglio di azioni a dividendo, un intermediario in regime amministrato semplifica anche la gestione fiscale delle cedole italiane ed estere.
In questa guida non trovi solo la definizione di dividendo. Trovi come si leggono yield e payout, cosa succede davvero al prezzo allo stacco, quali errori evitare e quanto resta in tasca dopo la ritenuta del 26%.
Cosa sono le azioni con dividendi?
Le azioni con dividendi sono titoli di società che, oltre a poter crescere di valore nel tempo, distribuiscono periodicamente una parte degli utili agli azionisti sotto forma di dividendo. Chi investe in queste azioni non punta solo sull’aumento del prezzo, ma anche su un flusso di reddito potenzialmente ricorrente.
Non tutte le società pagano dividendi, e non tutte lo fanno con la stessa regolarità. In genere sono le aziende mature con flussi di cassa stabili a distribuire utili in modo continuativo, mentre chi è in forte espansione reinveste la maggior parte dei profitti nella crescita.
Investire in azioni con dividendi significa quindi combinare due componenti del rendimento:
- l’eventuale apprezzamento del capitale,
- e l’incasso periodico delle cedole distribuite.
Come funzionano i dividendi
Il funzionamento dei dividendi è più semplice di quanto sembri, ma richiede attenzione a qualche passaggio chiave.
Quando una società chiude l’esercizio con utili distribuibili, il consiglio di amministrazione può proporre all’assemblea degli azionisti la distribuzione di una parte di questi utili. Una volta approvato, vengono stabiliti:
- l’importo del dividendo per azione,
- le date rilevanti (annuncio, stacco, record date e pagamento),
- la modalità di distribuzione (in contanti o, in alcuni casi, in azioni).
Dal punto di vista dell’investitore il meccanismo è lineare: se possiedi le azioni secondo le regole di mercato alla data prevista, il dividendo arriva sul conto titoli nella data di pagamento.
Vale la pena ricordare che il dividendo non è un bonus scollegato dal prezzo: è una parte del valore della società che esce dal bilancio e passa agli azionisti. Il mercato ne tiene conto al momento dello stacco.
Cosa succede al prezzo allo stacco del dividendo
Quando un titolo va ex-dividend, il mercato tende ad adeguare il prezzo perché quel valore non è più dentro la società: il dividendo è stato separato dal titolo.
In altre parole, comprare poco prima dello stacco per prendere il dividendo e rivendere subito dopo raramente è un vantaggio automatico. Tra aggiustamento del prezzo, tasse e costi di eseguito spesso non resta nulla. Per questo chi ragiona in ottica di reddito guarda a mesi e anni, non a pochi giorni.
Le quattro date del dividendo: quando comprare e quando incassi
È il punto su cui gli investitori si confondono più spesso. Le date rilevanti sono quattro, e quella che decide chi incassa è lo stacco, non il pagamento.
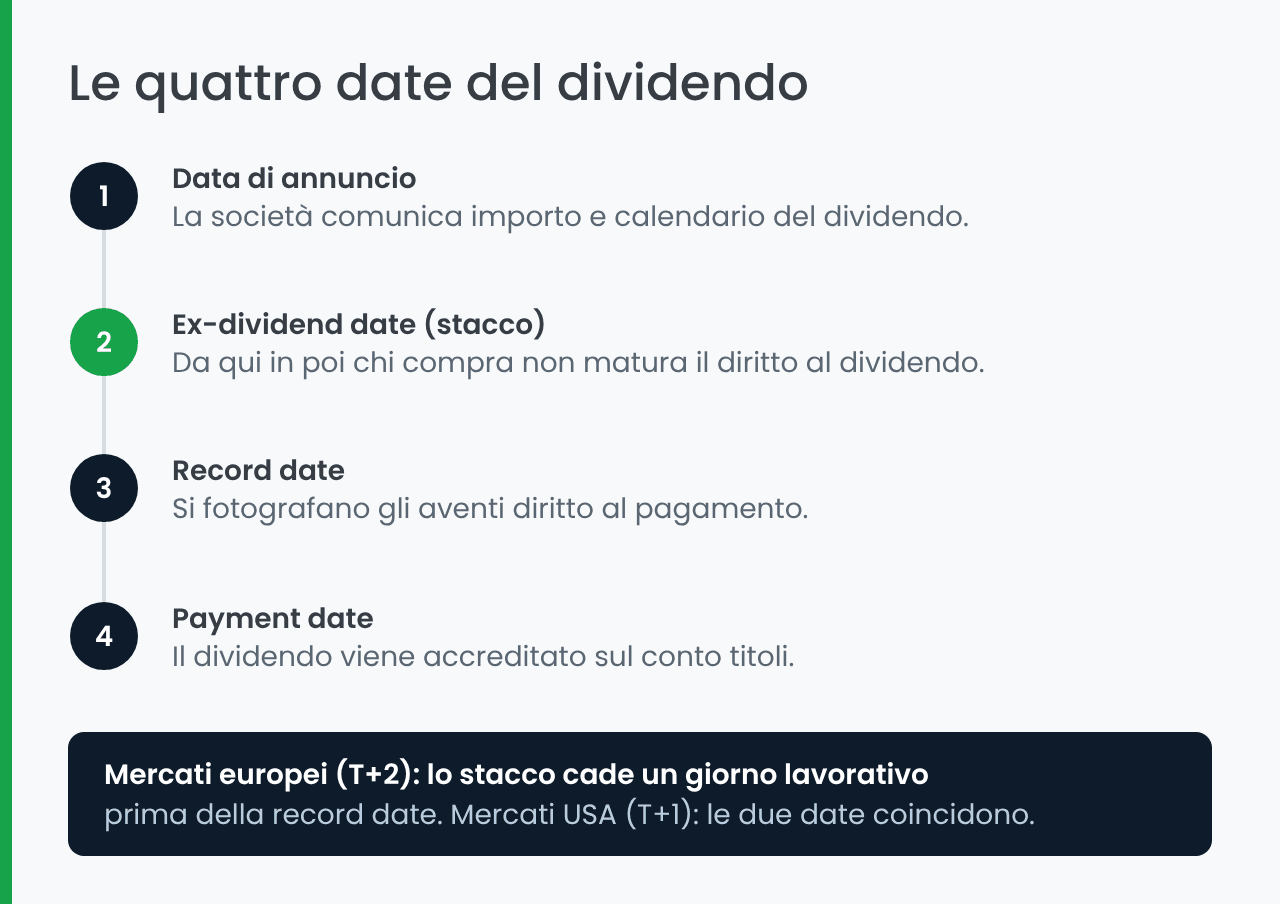
La distanza fra stacco e record date dipende dal ciclo di regolamento del mercato. Su Borsa Italiana e sugli altri listini europei, che regolano in T+2, lo stacco cade un giorno lavorativo prima della record date.
Negli Stati Uniti il regolamento è passato a T+1 nel maggio 2024: da allora ex-dividend date e record date coincidono, e per avere diritto al dividendo bisogna comprare entro il giorno lavorativo precedente.
Per le società italiane il riferimento pratico resta il calendario di eventi e dividendi di Borsa Italiana.
Tipi di dividendi
Nella pratica l’investitore incontra soprattutto tre casi:
- Dividendo in contanti: il più comune, accredito di denaro sul conto titoli.
- Dividendo in azioni o scrip dividend: la società offre azioni, o un’opzione tra contanti e azioni, secondo regole specifiche.
- Dividendo ordinario o straordinario: l’ordinario segue la politica di distribuzione, lo straordinario è legato a eventi non ricorrenti come plusvalenze o operazioni societarie.
Qualunque sia la forma, vale sempre la logica delle date: stacco, record date e pagamento.
Esempio di dividendo: dal lordo al netto
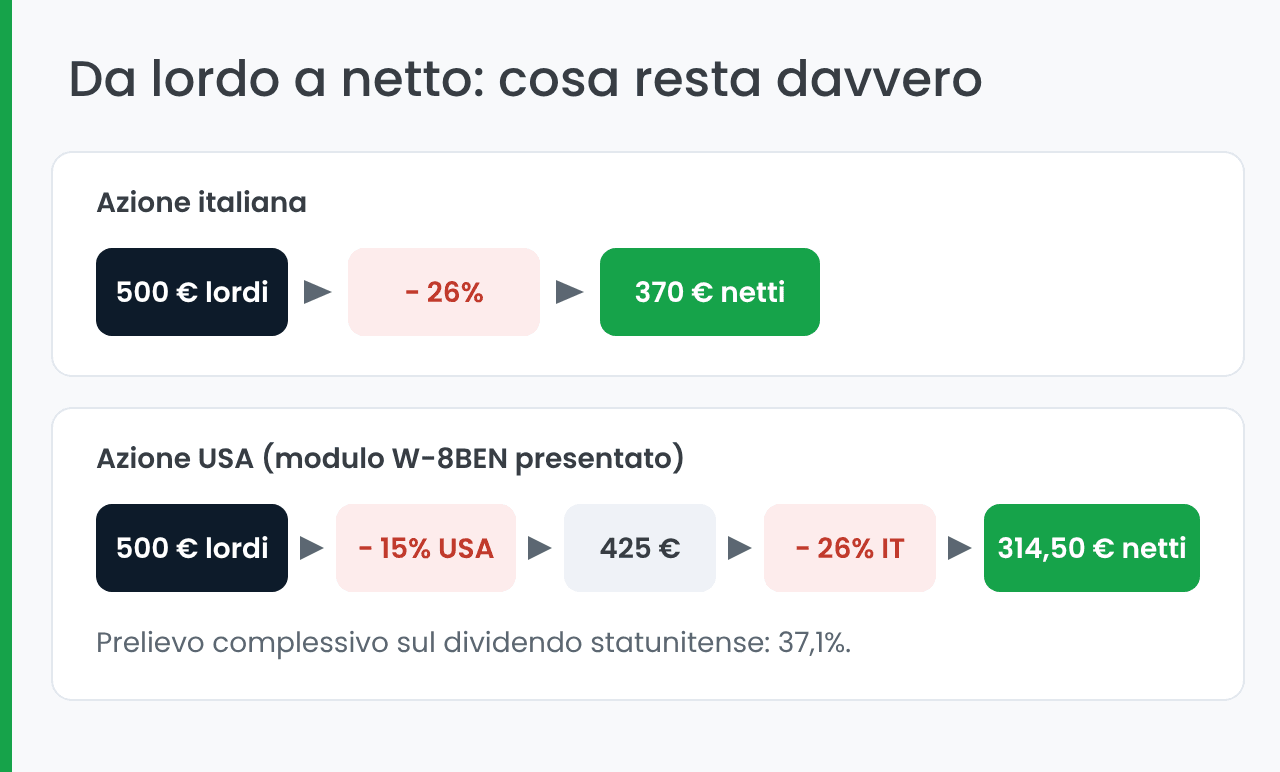
Supponiamo che una società quotata distribuisca un dividendo di 0,50 € per azione. Chi possiede 1.000 azioni alla data utile riceve 500 € lordi.
Su quei 500 € l’intermediario italiano applica la ritenuta del 26%: l’accredito effettivo è di 370 €. Se il titolo è statunitense entra in gioco anche la ritenuta alla fonte, e il netto scende a 314,50 €.
Il dividendo però non è un rendimento separato dall’andamento del titolo. Se l’azione quota 20 € prima dello stacco, il prezzo si adegua all’importo distribuito. Il rendimento complessivo dipende quindi dalla combinazione tra:
- dividendi incassati nel tempo,
- variazione del prezzo dell’azione,
- orizzonte temporale dell’investitore.
Il punto centrale è questo: il dividendo diventa interessante quando è sostenibile nel tempo e inserito in una strategia coerente, non quando lo si valuta isolatamente.
Perché investire in azioni con dividendi
Se l’obiettivo è un portafoglio da reddito, i dividendi aggiungono una componente regolare al rendimento. I vantaggi si concentrano su entrate, disciplina e reinvestimento.
- Flusso periodico: un dividendo crea entrate ricorrenti, soprattutto distribuendo l’investimento su più società e settori.
- Disciplina di portafoglio: le aziende con una politica di dividendo coerente tendono ad avere processi finanziari più solidi. Non è una garanzia, ma è un segnale utile da verificare.
- Reinvestimento: reinvestire le cedole è uno dei modi più semplici per far lavorare l’interesse composto senza dover indovinare il timing.
Ci sono però tre svantaggi che raramente vengono detti.
- Fiscalità immediata: ogni cedola viene tassata al momento dell’incasso, mentre un titolo che non distribuisce rinvia il prelievo alla vendita.
- Meno crescita: gli utili distribuiti non finanziano nuovi investimenti, e i settori ad alto dividendo sono spesso quelli a crescita più lenta.
- Concentrazione settoriale: utility, banche, energia e telecomunicazioni pesano molto nei portafogli da dividendo, con il rischio di duplicare la stessa esposizione.
La domanda giusta non è quanto paga oggi, ma se può continuare a pagare anche in uno scenario peggiore.
Cosa controllare prima di comprare azioni con dividendo
Cinque controlli rapidi per non farsi ingannare dal rendimento. La tentazione più comune è partire dal dividend yield e fermarsi lì: conviene fare il contrario, prima la sostenibilità e poi il rendimento.
Questa griglia non sostituisce l’analisi fondamentale, ma evita gli errori più costosi.
- Dividend yield: utile per confrontare, ma da leggere insieme al contesto. Uno yield alto può dipendere da un prezzo sceso per motivi seri.
- DPS e storico dividendi: contano continuità, tagli e regolarità. Un dividendo a singhiozzo vale meno di uno stabile.
- Payout ratio: quanta parte degli utili viene distribuita. Payout elevati e costanti senza crescita degli utili sono un campanello d’allarme.
- Copertura da cassa: i dividendi solidi si reggono su cassa e margini, non sul debito.
- Settore e ciclo economico: alcuni settori sono difensivi, altri ciclici. Il dividendo interessante oggi può diventare fragile in un’altra fase del ciclo.
Come riferimento pratico, queste sono le soglie che nella prassi separano un dividendo comodo da uno da verificare:
| Indicatore | Zona confortevole | Zona da verificare |
|---|---|---|
| Dividend yield | 2%-5% | oltre il 7-8%, se molto sopra la media di settore |
| Payout ratio sugli utili | fino al 60-70% | stabilmente sopra l’80% senza crescita degli utili |
| Payout sul free cash flow | sotto il 75% | sopra il 100%: il dividendo esce da debito o riserve |
| Storico dei pagamenti | almeno 5 anni senza tagli | tagli o sospensioni negli ultimi esercizi |
Nessuna di queste soglie è una regola assoluta: una utility regolata sopporta payout più alti di una società ciclica. Ma un payout sopra il 100% del free cash flow è quasi sempre un segnale da approfondire.
Come investire in azioni con dividendo
Investire in azioni con dividendi non significa comprare il titolo con il rendimento più alto del momento. È prima di tutto una scelta di impostazione del portafoglio.
In pratica si può procedere in tre modi:
- selezionare singole società con una politica di distribuzione stabile e coerente;
- costruire un portafoglio diversificato di titoli appartenenti a settori differenti;
- utilizzare ETF a distribuzione per ottenere esposizione a un paniere di aziende dividend.
La differenza la fa l’approccio. Chi investe con orizzonte lungo si concentra sulla qualità del business e sulla sostenibilità dei flussi di cassa; un approccio più tattico guarda anche alla valutazione e al contesto di mercato.
Come scegliere le migliori azioni con dividendi
L’errore più comune è leggere gli indicatori in verticale, uno dopo l’altro, senza collegarli. Le metriche funzionano solo se le usi come filtro di qualità, non come gara a chi rende di più.
Dividend yield e DPS non sono la stessa cosa
Il dividend yield è una percentuale, cioè dividendo annuo diviso prezzo: comodo per confrontare, ma si gonfia quando il prezzo scende rapidamente.
Il DPS, il dividendo per azione, è l’importo pagato per singolo titolo. Serve a capire continuità e crescita del pagamento a prescindere dalle oscillazioni di prezzo: lo yield dice quanto rende oggi, il DPS quanto paga davvero.
Payout ratio e copertura: il filtro anti yield trap
Chiarita la differenza tra yield e DPS, il passo successivo è chiedersi se quel dividendo è sostenibile. Due elementi, insieme, funzionano da filtro.
Il payout ratio dice quanta parte degli utili viene distribuita. Da solo non basta, ma se resta molto alto a lungo senza crescita credibile degli utili è un segnale di fragilità.
La copertura da cassa completa il quadro: un dividendo solido è sostenuto da flussi di cassa e margini, non da debito o da tagli forzati agli investimenti. Un’azienda può pagare bene per un anno comprimendo la cassa, ma prima o poi quella scelta presenta il conto.
Strategie per investire in azioni con dividendi
Tre approcci che si usano davvero e che si possono combinare.
Dividend growth
Una strategia growth investing applicata ai dividendi punta su società che aumentano il dividendo nel tempo. Spesso non sono quelle con lo yield più alto oggi, ma quelle con business e cassa più solidi: è il territorio dei dividend kings.
Value con focus sui dividendi
Il value investing si muove dal lato opposto: cercare società solide temporaneamente a sconto. Qui la prudenza è obbligatoria, perché se il mercato sta scontando un taglio del dividendo lo yield inganna.
Core e satellite
Si costruisce un portafoglio con una componente core — strumenti stabili e diversificati, pensati per reggere i cicli — affiancata da una componente satellite più tattica, fatta di settori ciclici o titoli ad alto rendimento, con dimensioni controllate.
Nessuna strategia funziona meglio delle altre in assoluto: dipende dallo stile di investimento. La migliore è quella che ti permette di restare coerente quando il mercato non collabora.
Azioni singole o ETF a distribuzione
Molti cercano azioni con dividendi perché vogliono reddito periodico. In questo senso gli ETF dividend sono spesso una soluzione più lineare:
- ETF a distribuzione: pagano proventi periodici e rendono più regolare il flusso grazie alla diversificazione.
- ETF ad accumulazione: reinvestono internamente e sono preferiti quando l’obiettivo è la crescita di lungo periodo, con meno cash flow e più compounding.
Non esiste una scelta giusta o sbagliata: è una scelta di gestione. Se non vuoi monitorare bilanci società per società, l’ETF è quasi sempre il compromesso più sensato.
Dove comprare azioni con dividendi
Quando l’obiettivo è il reddito da dividendi, la piattaforma non deve stupire: deve semplificare. Quattro criteri fanno la differenza.
- Accesso ai mercati: Italia, Europa e Stati Uniti, perché la diversificazione settoriale passa dai listini esteri.
- Costi di eseguito e cambio valuta: sui titoli in dollari la commissione di conversione incide su ogni cedola incassata.
- Reportistica fiscale: un intermediario in regime amministrato applica lui la ritenuta ed evita la dichiarazione.
- Strumenti di ricerca: screener e watchlist su yield, payout e storico dei dividendi.
Per una strategia income contano soprattutto accesso ai mercati esteri, costi sul cambio e gestione fiscale dei dividendi: Fineco e BG Saxo coprono entrambi questi aspetti con approcci diversi.


Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Il dettaglio che pesa di più per chi incassa cedole è il regime amministrato: con un intermediario italiano la ritenuta è già applicata alla fonte, mentre con un broker estero senza sostituto d’imposta i dividendi vanno dichiarati nel quadro RM.
Come si pagano le tasse sui dividendi in Italia
Per le persone fisiche residenti la tassazione sui dividendi prevede una ritenuta a titolo d’imposta del 26%, applicata dall’intermediario secondo l’art. 27 del DPR 600/1973 richiamato dall’Agenzia delle Entrate.
Dal 2018 l’aliquota è la stessa per partecipazioni qualificate e non qualificate: non esiste più il regime differenziato legato alla quota di capitale detenuta.
Il prelievo è definitivo. Il dividendo non entra nel reddito complessivo e non va dichiarato, se lo incassi tramite un intermediario italiano in regime amministrato.
Dividendi esteri: la regola del netto frontiera
Su un titolo estero il conto si fa in due passaggi. Prima il Paese di origine applica la sua ritenuta alla fonte, poi l’intermediario italiano applica il 26% sull’importo già netto: è la regola del netto frontiera.
La conseguenza pratica è che la doppia imposizione non si recupera con il credito d’imposta, perché la ritenuta italiana è a titolo d’imposta e non entra in dichiarazione. Su un dividendo statunitense il prelievo complessivo arriva così al 37,1%.
| Paese | Ritenuta alla fonte | Aliquota da convenzione con l’Italia |
|---|---|---|
| Stati Uniti | 15% con modulo W-8BEN, 30% senza | 15% |
| Regno Unito | 0% | — |
| Francia | 12,8% | 15% |
| Germania | 26,375% | 15% |
| Paesi Bassi | 15% | 15% |
| Svizzera | 35% | 15% |
Quando la ritenuta applicata supera l’aliquota prevista dalla convenzione — è il caso tipico di Germania e Svizzera — l’eccedenza si può chiedere a rimborso all’amministrazione fiscale estera, con una procedura che richiede tempo e documentazione.
L’abitudine utile è una sola: quando confronti due titoli a dividendo, confrontali sempre al netto di tasse e costi, altrimenti rischi di scegliere il rendimento sbagliato.
Guarda anche la nostra guida: investire in dividendi passo a passo 👇🏼
Gli errori più comuni di chi investe in dividendi
Chi arriva ai dividendi cercando una rendita ripete quasi sempre gli stessi cinque errori.
- Inseguire lo yield più alto: il rendimento sale quando il prezzo scende, e spesso il prezzo scende perché il dividendo sta per essere tagliato.
- Comprare solo per lo stacco: il prezzo si adegua all’importo distribuito e restano tasse e costi di eseguito.
- Ignorare il netto: un titolo tedesco al 5% lordo può rendere meno di un italiano al 4% dopo le ritenute.
- Concentrare il portafoglio: quattro banche italiane non sono un portafoglio diversificato, per quanto generose siano.
- Confondere dividendo e rendimento totale: conta la somma di cedole e variazione del prezzo, non solo la cedola.
Stai cercando un broker per dividendi?
In sintesi, investire in azioni con dividendi funziona quando si inverte l’ordine delle domande: prima la sostenibilità — payout ratio, copertura da cassa, storico dei pagamenti — e solo dopo il rendimento. Uno yield alto con payout sopra il 100% è un rischio, non un’opportunità.
Il passo operativo è altrettanto semplice: calcola il netto prima di comprare, diversifica su settori e valute diverse e scegli un intermediario che applichi la ritenuta al posto tuo. Chi reinveste le cedole con costanza ottiene di più di chi rincorre il titolo con la cedola più alta del mese.
Domande frequenti sulle azioni con dividendi
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.
I CFD sono strumenti complessi e presentano un rischio significativo di perdere denaro rapidamente a causa della leva finanziaria. 71% dei conti di investitori al dettaglio perde denaro a causa delle negoziazioni in CFD con questo fornitore. Valuti se comprende il funzionamento dei CFD e se può permettersi di correre questo alto rischio di perdere il Suo denaro.